
Estrategias · Pilar cuantitativo
Trading cuantitativo: estrategias y sistemas basados en datos
SMQuantum diseña, valida y documenta estrategias cuantitativas siguiendo un mismo proceso: de una idea de mercado a un conjunto de reglas objetivas, sometidas a datos, validación y ejecución sistemática.
- No discrecional
- Basado en datos
- Multi-estrategia
- Validado
Qué es una estrategia cuantitativa
Una hipótesis convertida en reglas medibles
Una estrategia cuantitativa convierte una hipótesis de mercado en un conjunto de reglas medibles, reproducibles y verificables. No se trata de una intuición ni de una opinión: es un proceso que parte de una idea, se apoya en datos, se traduce en reglas objetivas, se somete a validación y termina en una ejecución y un seguimiento sistemáticos.
Cómo trabaja SMQuantum
Un mismo entorno cuantitativo para diseñar y validar cada estrategia
El desarrollo de los modelos combina AmiBroker para el diseño, simulación y validación de estrategias sistemáticas, junto con Python para el tratamiento de datos, el análisis estadístico y la automatización de procesos. Los estudios se apoyan en bases de datos de renta variable que incluyen compañías deslistadas, con el objetivo de reducir sesgos habituales como el survivorship bias y obtener resultados más representativos.
Lo que NO hacemos
Las estrategias de SMQuantum no se basan en decisiones discrecionales, opiniones subjetivas ni recomendaciones puntuales. No son señales improvisadas ni operativa intradía: cada modelo sigue una lógica cuantitativa definida, con reglas claras de selección de activos, asignación de capital y control del riesgo.
Cómo se estructuran las estrategias
Cada estrategia se ofrece de forma independiente, con su propia metodología, documentación técnica y canal de comunicación. El inversor puede acceder a la que mejor se adapte a su perfil, sin necesidad de seguir otros modelos o servicios adicionales.
Familias de estrategias
Distintos comportamientos de mercado, un mismo proceso cuantitativo
SMQuantum agrupa sus estrategias en familias según el comportamiento de mercado que buscan estudiar y capturar. Cada familia se desarrolla y valida con el mismo rigor metodológico.
Momentum
Estrategias que estudian la continuidad de tendencias y la fortaleza relativa entre activos.
Reversión a la media
Estrategias que estudian el retorno de precios hacia niveles de referencia tras desviaciones puntuales.
Cross-sectional / Rotación sectorial
Estrategias que comparan y clasifican activos o sectores entre sí para rotar la exposición hacia los más fuertes.
Regímenes de mercado
Estrategias que estudian el cambio de comportamiento del mercado entre distintos entornos o regímenes.
Estrategia operativa
SMQuantum Momentum Adaptive
Momentum Adaptive es una estrategia cuantitativa de momentum rotacional: selecciona de forma sistemática las compañías con mayor fortaleza relativa en EE. UU. y Europa, rebalanceando la cartera mensualmente y adaptando la exposición al mercado.
Universo Ranking Selección Exposición adaptativa
Estrategias estudiadas
Sistemas e ideas documentados por SMQuantum
Además de sus productos operativos, SMQuantum estudia y documenta otros sistemas y modelos cuantitativos como parte de su labor de investigación.
Estrategia GSV
Estrategia diaria sobre el universo Russell 3000, con flujo de trabajo en AmiBroker, Python e Interactive Brokers.
Ver archivo Archivo ResearchModelos Ocultos de Markov
Aplicación de modelos ocultos de Markov (HMM) a la identificación de regímenes de mercado.
Ver archivo Archivo ResearchFuerza Sectorial
Análisis y ranking de fuerza relativa entre sectores para orientar la exposición del mercado.
Ver archivo Archivo ResearchCoppock y RevMomCop
Estudio y adaptación del indicador Coppock aplicado a sistemas de momentum y reversión.
Ver archivoSMQuantum también publica progresivamente otras ideas de investigación — como estrategias de reversión a la media (IBS) o de momentum con entrada de capital institucional (MAX-CPM) — documentadas en Research.
Validación y riesgo
Una estrategia no se publica sin pasar por un proceso de validación
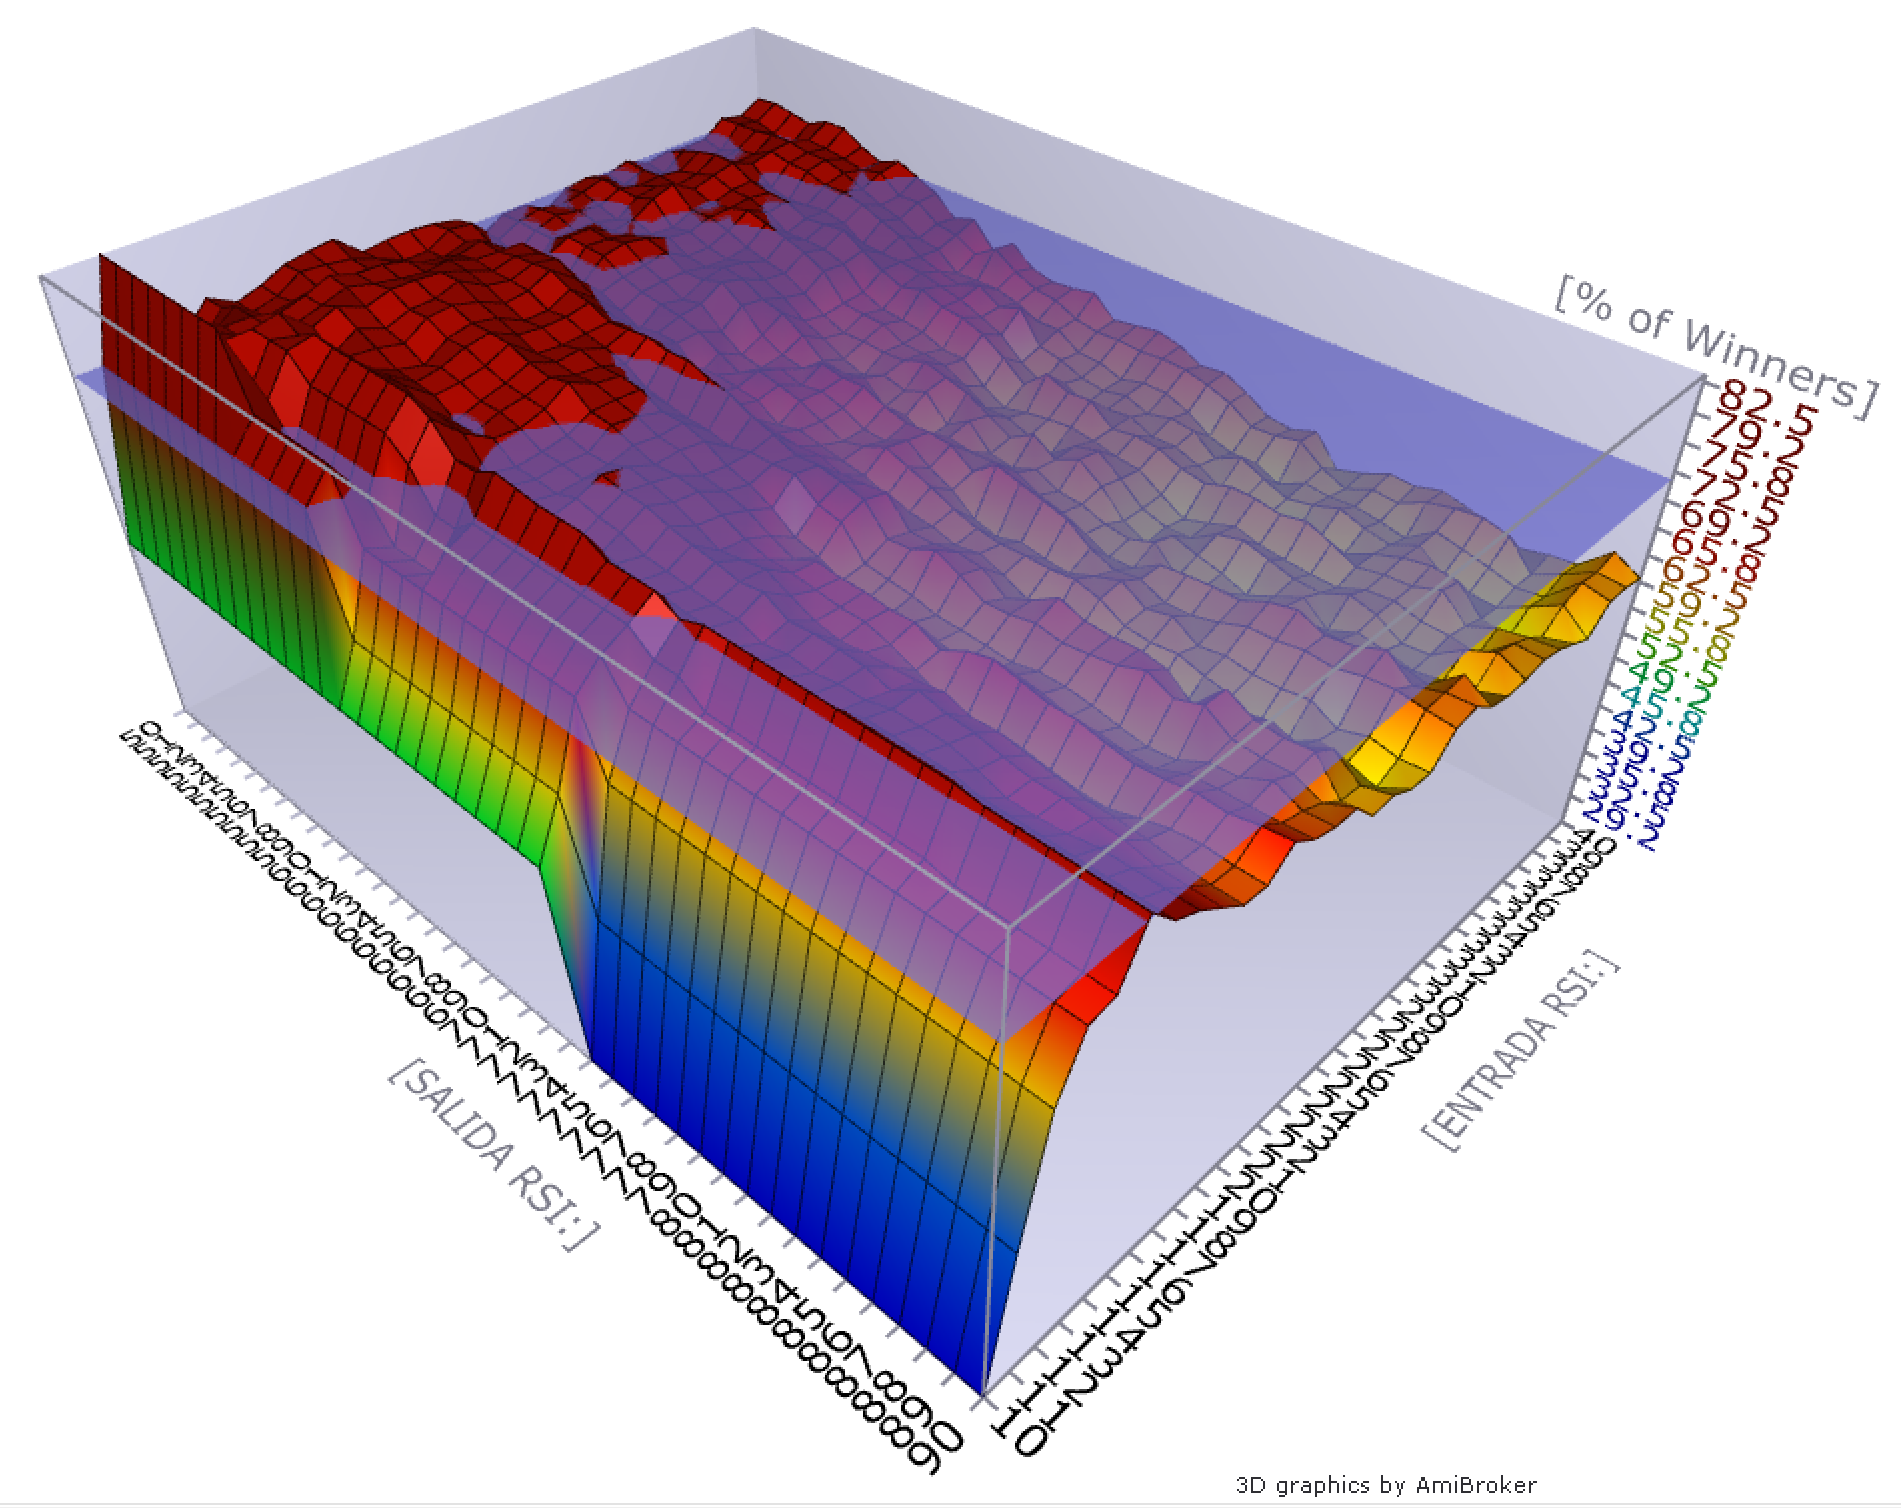
Antes de considerarse operativa, cada estrategia se somete a un proceso de backtesting y validación diseñado para reducir el riesgo de sobreajuste y anticipar, en la medida de lo posible, cómo podría comportarse fuera de la muestra utilizada para su diseño.
Este proceso reduce riesgos conocidos del desarrollo cuantitativo, pero no elimina el riesgo de mercado ni garantiza que una estrategia validada mantenga su comportamiento histórico en el futuro.
Ecosistema SMQuantum
Research
Research es donde SMQuantum estudia, documenta y desarrolla ideas, sistemas y metodología cuantitativa.
Explorar ResearchFormación
Si quieres aprender a diseñar y validar tus propias estrategias, SMQuantum ofrece formación técnica en AmiBroker y en Pairs Trading.
Aplicar Investigar Aprender