Saltar al contenido

SMQuantum

Investigación cuantitativa
aplicada a los mercados

Research · Formación · Tecnología

Desarrollamos y validamos metodologías, sistemas y herramientas para analizar los mercados mediante datos, estadística y programación.

Magnitudes SMQuantum

130+

Research

25+

Series

10

Áreas de investigación

Capacidades SMQuantum

Research

Investigar antes de operar.

Metodologías y sistemas validados con datos, estadística y programación.

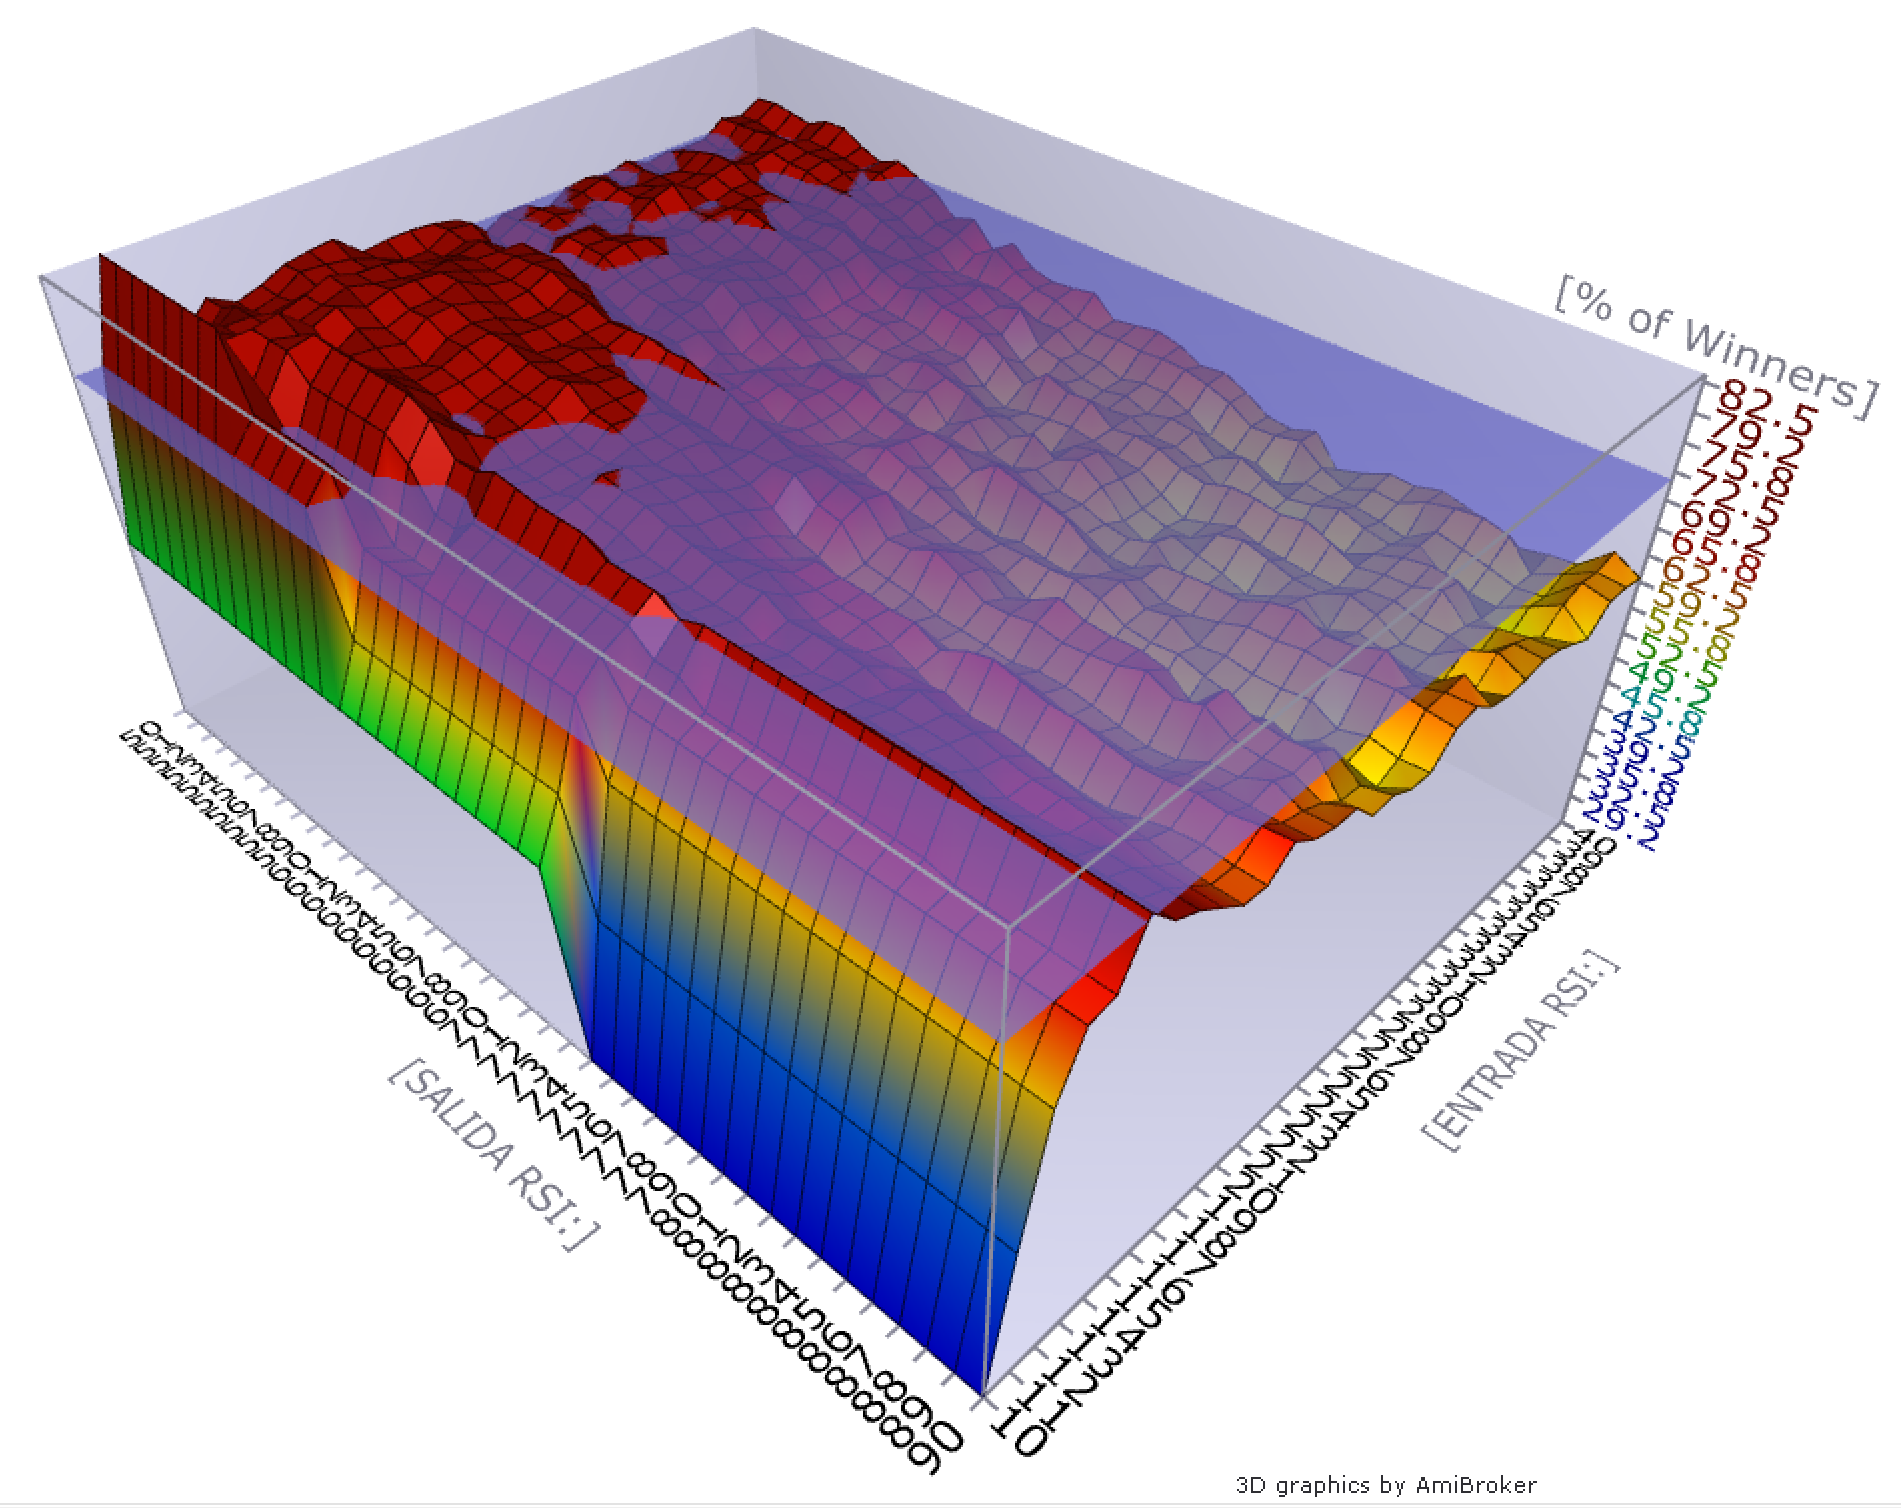
Chart · Análisis de robustez

Superficie 3D de análisis de robustez de optimización, evidencia real de investigación cuantitativa

Explorar Research

Formación

Comprender antes de implementar.

Idea → Datos → AFL → Backtesting → Validación → Automatización.

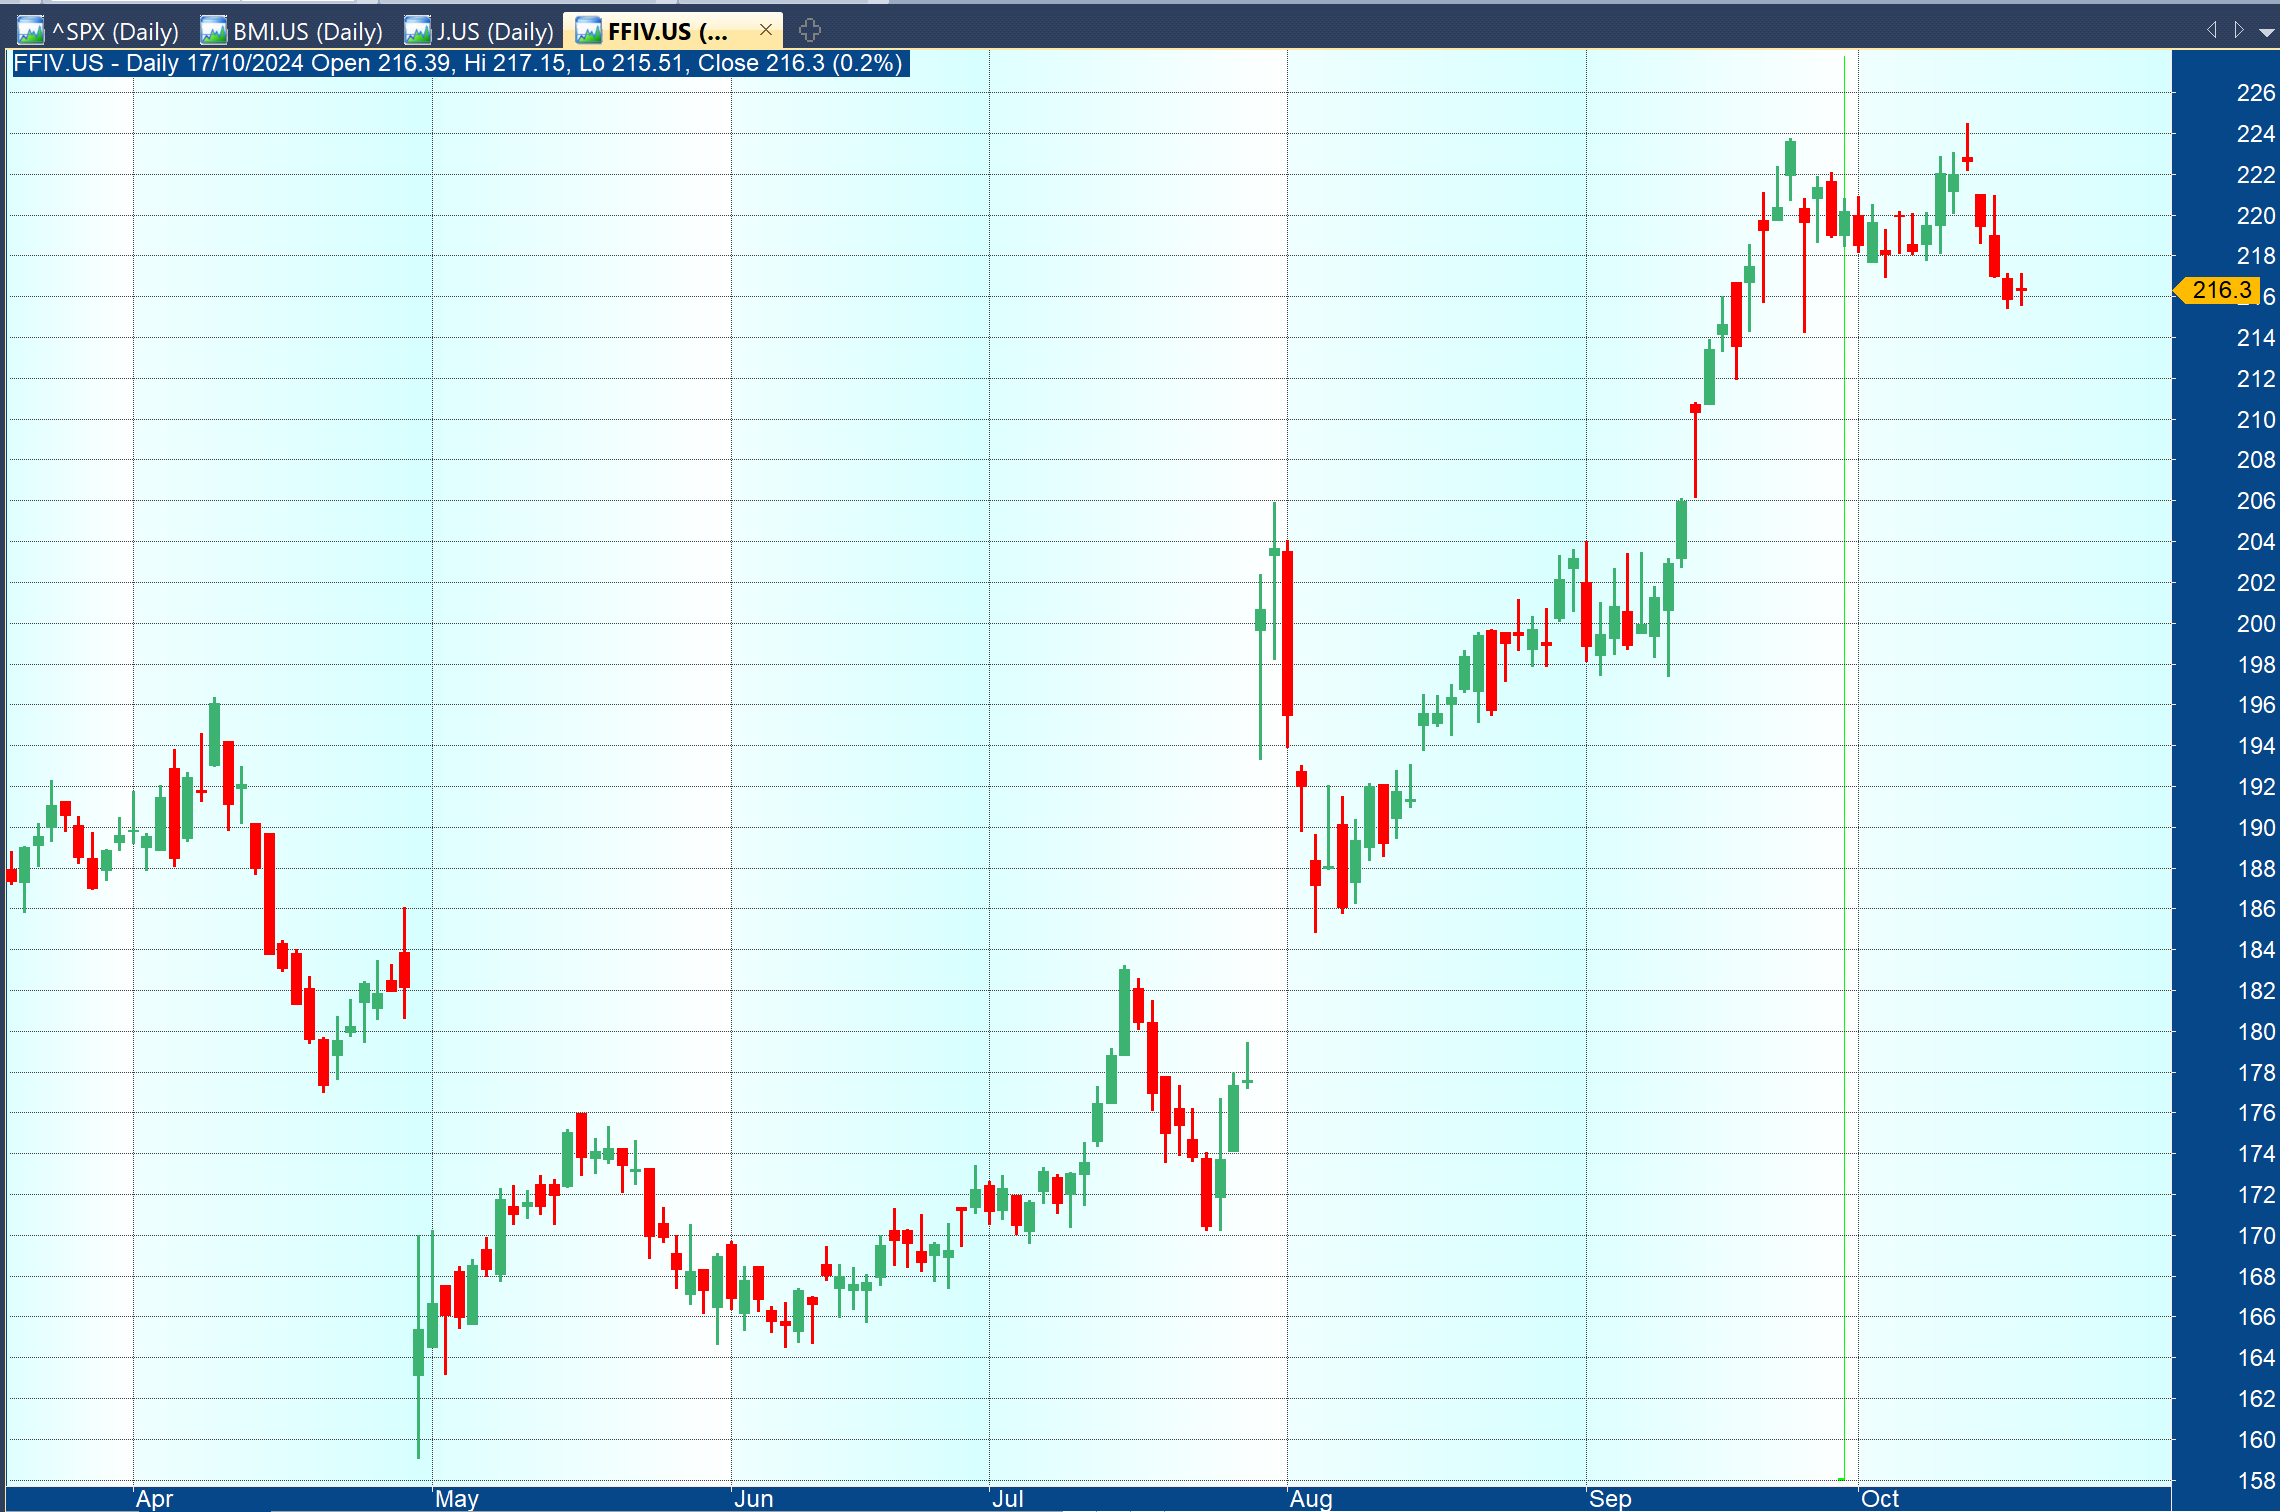
Screen · AmiBroker

Captura real de un gráfico de velas en AmiBroker, entorno de trabajo cuantitativo

Ver Formación

Tecnología

De la investigación a la ejecución.

AmiBroker, Python y MetaTrader 5 conectados: de la señal a la ejecución.

Explorar Tecnología

Research destacado

Investigación cuantitativa publicada de forma continua: estrategias, datos y herramientas reales, documentadas con la misma evidencia con la que se desarrollan.

Ver todo Research

01 / 04

Datos Macro y Fundamentales · Serie: Datos Macro / FRED · Ago 2026

Datos Macro II

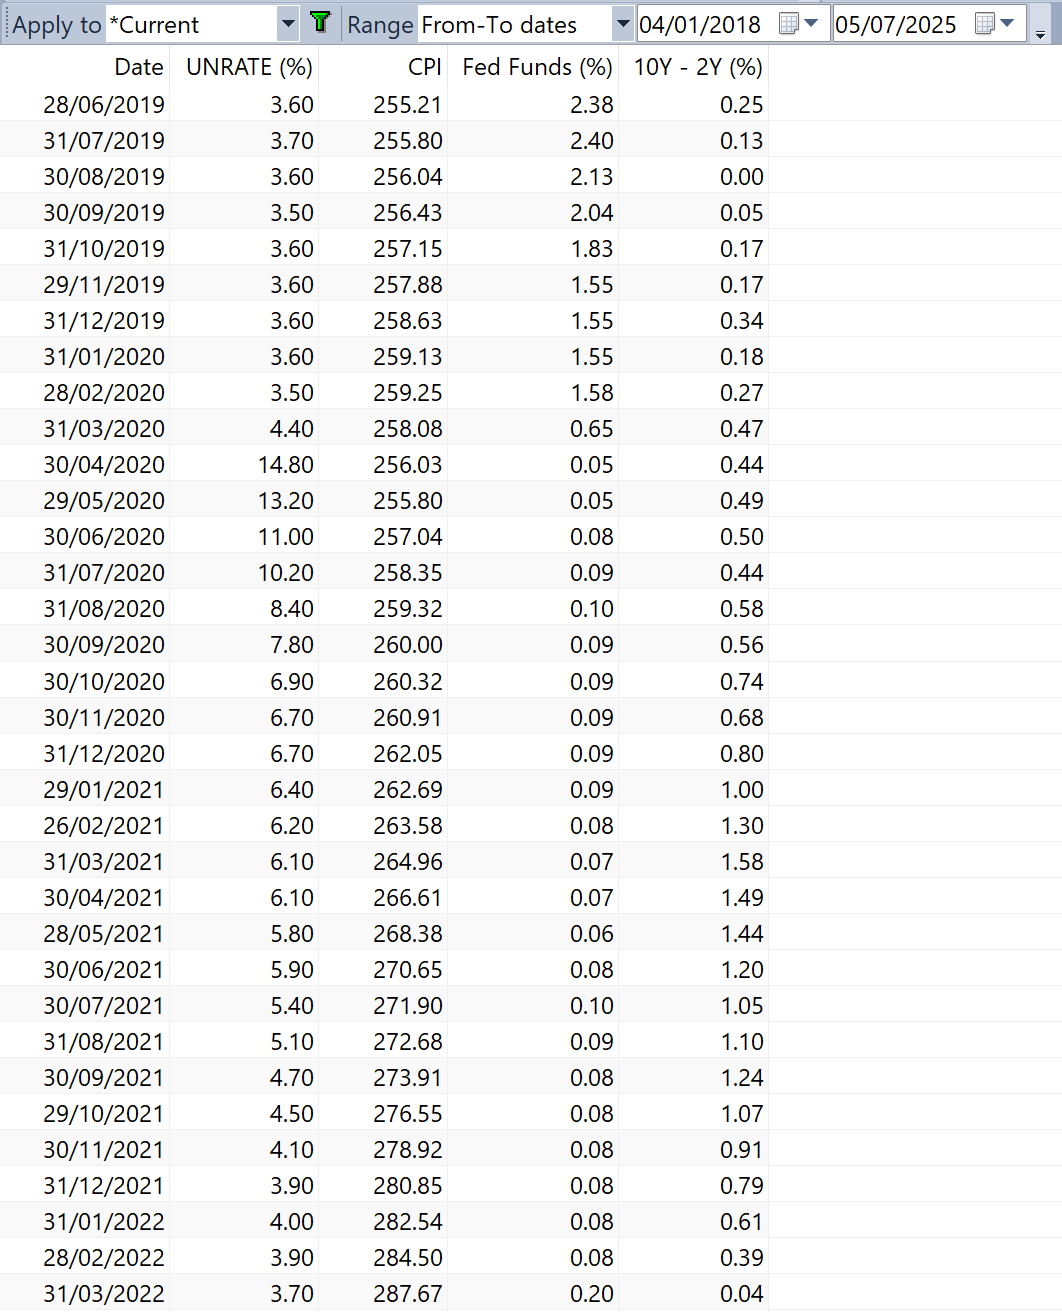
Añade la función fred_to_amibroker() para adaptar el calendario de las series económicas de FRED al calendario diario de AmiBroker, resolviendo el problema de frecuencias distintas entre datos macro y cotizaciones de mercado.

Data · FRED → AmiBroker

Tabla real de datos macroeconómicos (UNRATE, CPI, Fed Funds, 10Y-2Y) adaptados de FRED al calendario de AmiBroker

Leer Research

02 / 04

Reversión a la Media · Jul 2026

Estrategia IBS

Convierte el IBS en una estrategia sistemática de reversión a la media, pensada para índices amplios como el S&P 500 o el Nasdaq 100.

Leer Research

03 / 04

Momentum y Tendencia · May 2026

Estrategia MAX-CPM

Estrategia tendencial que busca compañías del S&P 500 en ruptura de máximos anuales con entrada de capital institucional (RSMansfield, ROC y CPM).

Leer Research

04 / 04

AmiBroker, Python y Automatización · Ene 2026

Construir un Dashboard

Cuadro de mando semanal en AmiBroker para el S&P 500: RSC Mansfield, régimen de mercado y ranking Top10/Bottom10 por fuerza relativa.

Leer Research

Research Membership

Un flujo continuo de nueva investigación.

Con Membership tienes en tu cuenta, mientras esté activa, los Research incorporados a Membership durante tus periodos de suscripción pagados.

  • Biblioteca Membership: los Research incorporados a Membership durante tus periodos de suscripción pagados, disponibles en Mi SMQuantum mientras tu Membership esté activa.
  • Si cancelas, conservas la biblioteca hasta el final del periodo ya pagado.
  • PDF y código cuando corresponda, con archivos complementarios cuando existan.
  • Resto del catálogo a precio especial de miembro: 5 € en lugar de 7 € en Research elegible, IVA incluido, y precio de miembro reducido en cada Serie.
  • Los precios de miembro se aplicarán cuando la compra de Research y Series esté disponible en la web.

Conocer Research Membership

Mismo Research Membership · dos modalidades de pago

35 €/ mes
350 €/ año

IVA incluido. Ahorra 70 € al año pagando la modalidad anual.

Research 01
Research 02
Research 03
Research 04
Tu biblioteca

Una biblioteca seleccionada, en tu cuenta.

Formación

De la idea al sistema, con código real.

Formación aplicada a trading cuantitativo con AmiBroker, AFL y Python: desde el desarrollo y backtesting de sistemas hasta técnicas especializadas como Pairs Trading.

Recorrido Formativo

01IdeaDe la hipótesis al planteamiento.
02DatosMercados, series y calidad.
03AFLCódigo real, no solo teoría.
04SistemasDiseño y desarrollo.
05BacktestingValidación histórica de ideas.
06ValidaciónRobustez y estabilidad.
07RiesgoGestión de cartera.
08AutomatizaciónDel estudio a la ejecución.

23 módulos · 475 € IVA incluido

Curso Avanzado de Trading Algorítmico con AmiBroker

AFL, desarrollo de sistemas y backtesting con AmiBroker.

Ver Curso AmiBroker

395 € IVA incluido

Curso de Operativa de Pairs Trading con AmiBroker y Python

Correlación, OLS, spreads, cointegración, backtesting y operativa de Pairs Trading con AmiBroker y Python.

Ver Curso Pairs Trading

Explorar Formación

Estrategias

Momentum sistemático, con gestión adaptativa del riesgo.

SMQ Momentum Adaptive combina momentum relativo y tendencias de medio plazo para adaptar mensualmente la asignación entre distintos universos de renta variable de EE. UU. y Europa. El modelo es algorítmico y no discrecional, y puede reducir su exposición cuando las condiciones de mercado lo requieren.

Una estrategia cuantitativa de rotación mensual que combina distintos submodelos y universos de inversión para adaptar la exposición al mercado, incluyendo la posibilidad de mantener parte del capital en liquidez cuando las condiciones lo requieren.

RotaciónMensual
UniversoEE. UU. + Europa
ModeloSistemático
ExposiciónAdaptativa

Seguimiento por Telegram: recibe mediante un canal privado la composición, asignación y exposición vigente de la estrategia y sus ajustes.

Próximamente

Conocer Momentum Adaptive

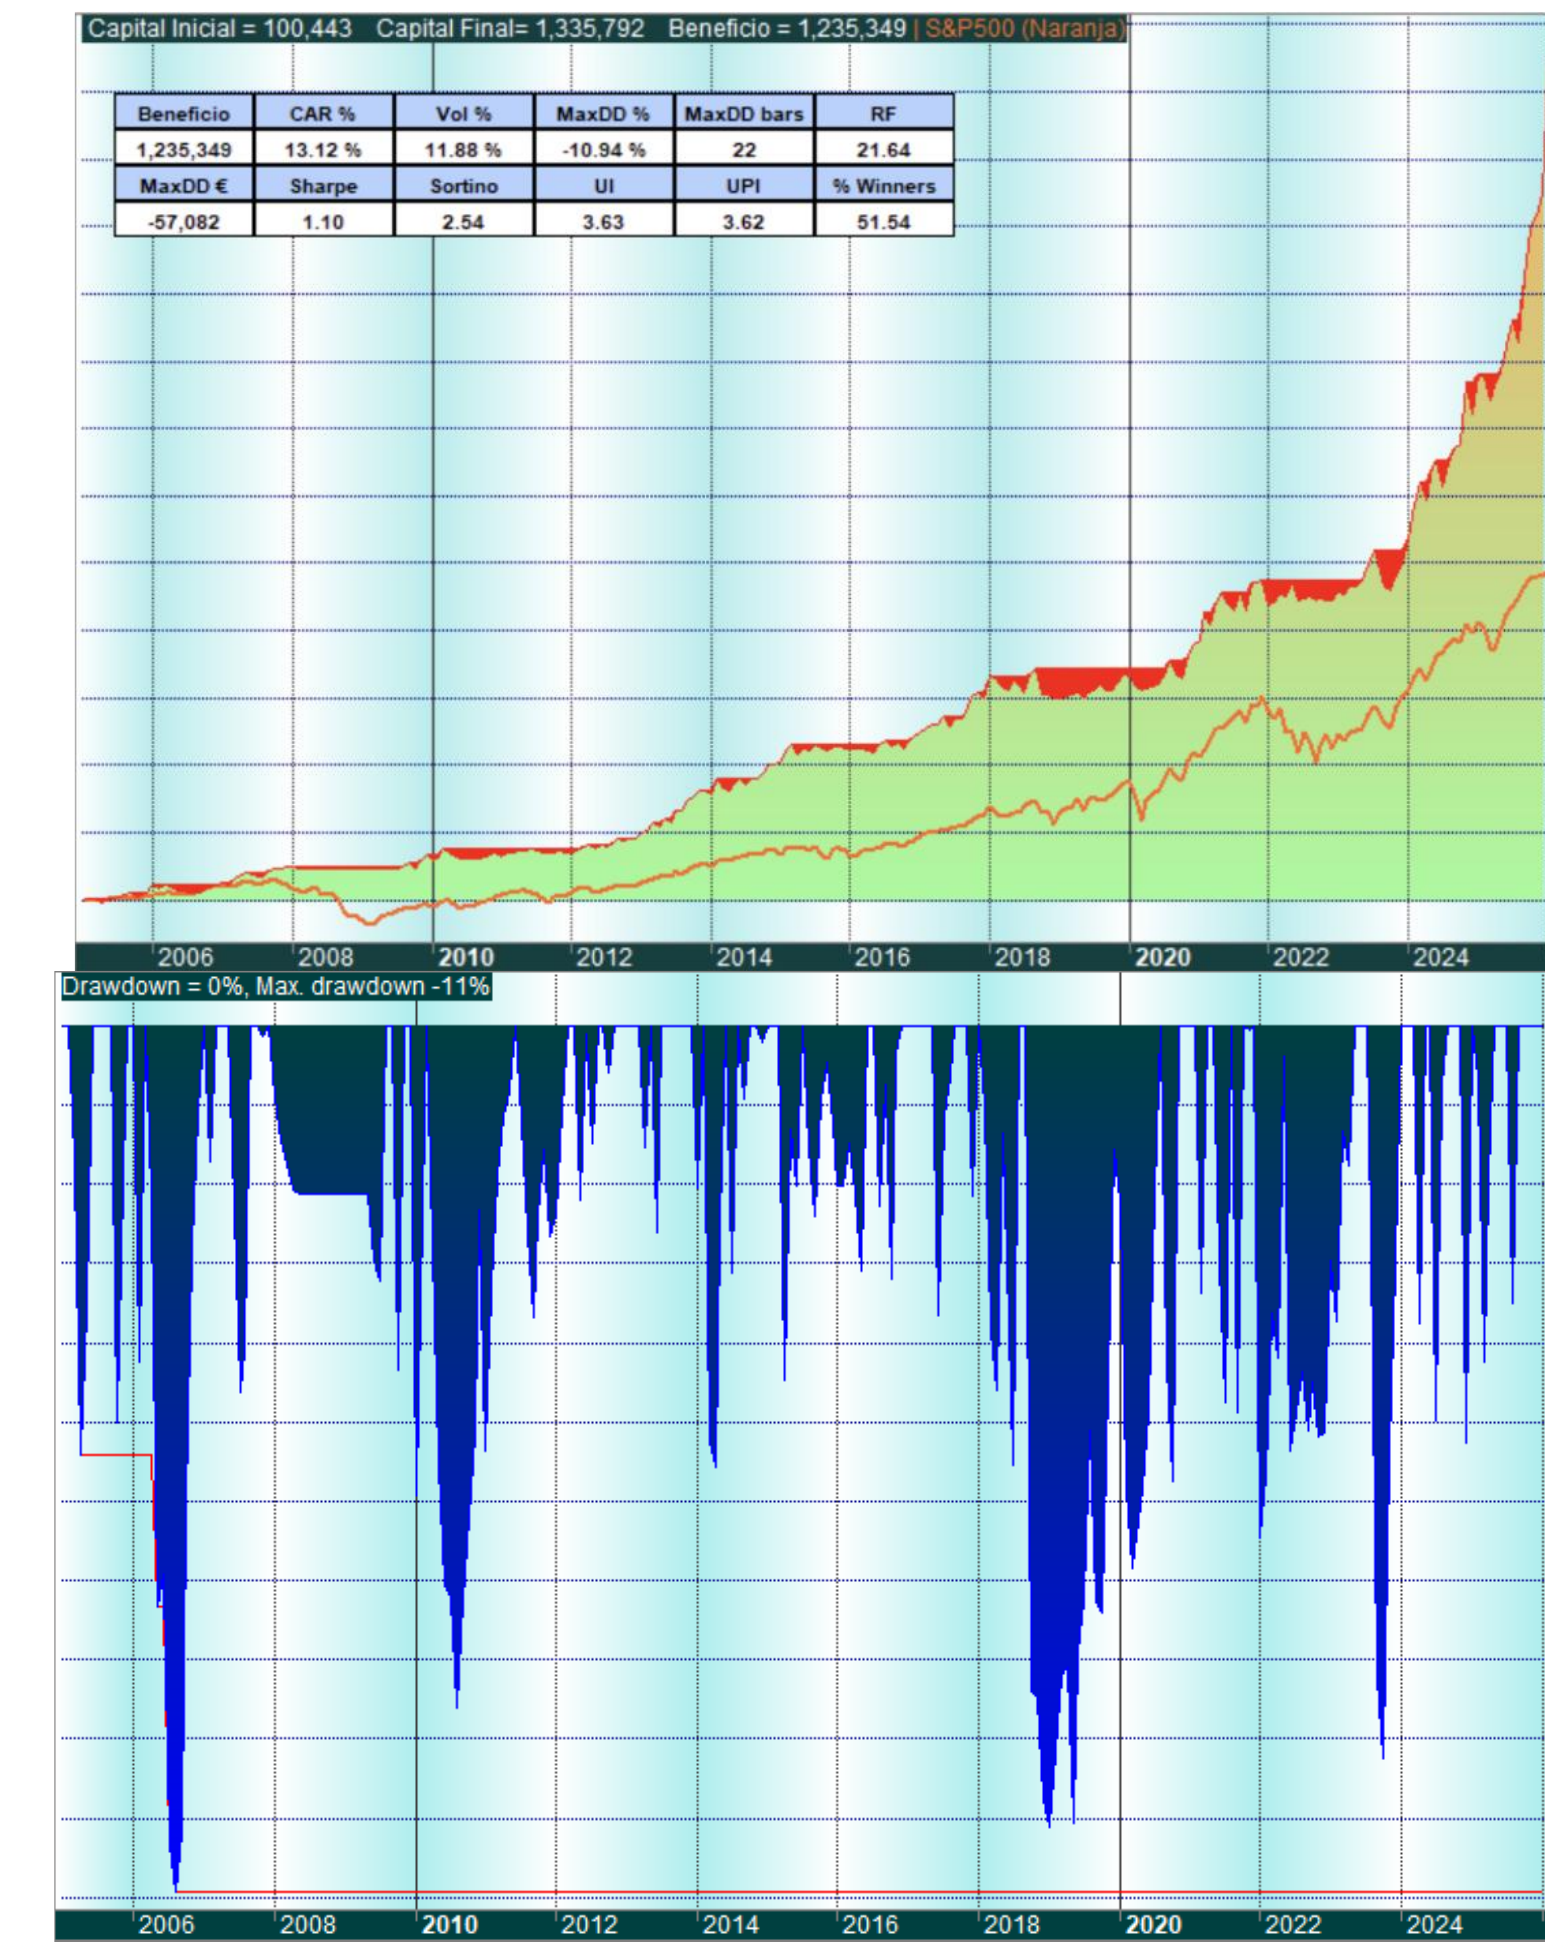
Backtest · Resultados simulados · 2005–2025

Curva de capital y drawdown del backtest de SMQ Momentum Adaptive, simulación histórica 2005–2025.
CAR13,1 %
Máx. drawdown−10,9 %
Exposición media65,5 %

Resultados históricos simulados. El rendimiento pasado no garantiza resultados futuros. El contenido tiene carácter informativo y educativo, no constituye asesoramiento financiero personalizado y existe riesgo de pérdida de capital.

Tecnología

De AmiBroker a MetaTrader 5, sin romper el flujo cuantitativo.

SMQ MT5 Bridge es la capa de ejecución y control entre AmiBroker y MetaTrader 5: recibe las señales de tu estrategia, las valida antes de enviarlas y registra el resultado de cada orden, sin romper tu proceso de trabajo habitual.

Toda orden pasa por Trade Guard antes de llegar a MetaTrader 5, con DEMO como punto de partida y trazabilidad de cada señal, bloqueo y respuesta. La base funcional está probada en entorno DEMO y la versión comercial está en desarrollo; no sustituye la supervisión del propio usuario.

SeñalesAmiBroker
EjecuciónMT5
ControlTrade Guard
ModoDEMO first
RegistroTrazabilidad

Metodología SMQuantum

De la idea a la ejecución, con un proceso cuantitativo reproducible.

Investigación, formación, estrategias y tecnología comparten en SMQuantum el mismo proceso cuantitativo de fondo: una manera común de plantear, contrastar y aplicar ideas, independientemente del área concreta.

Cada investigación parte de una hipótesis que debe convertirse en reglas medibles. Los datos, el desarrollo del sistema, el backtesting y la validación permiten analizar su comportamiento antes de plantear cualquier aplicación operativa.

El proceso continúa con el control del riesgo, la ejecución y el seguimiento. El objetivo no es encontrar una operación aislada, sino construir procesos cuantitativos que puedan analizarse, reproducirse y someterse a nuevas pruebas.

Cada estrategia o informe publicado parte de este mismo esquema: la evidencia se revisa y, cuando es necesario, el proceso vuelve a repetirse con nuevos datos.

01

Idea

Formular una hipótesis contrastable.

02

Datos

Seleccionar y preparar los datos necesarios.

03

Desarrollo

Traducir la hipótesis en reglas explícitas.

04

Backtest

Analizar el comportamiento histórico bajo supuestos definidos.

05

Validación

Contrastar la robustez y reducir la dependencia de una sola muestra.

06

Riesgo

Definir exposición, tamaño de posición y control de pérdidas.

07

Ejecución

Trasladar las reglas validadas a un proceso operativo.

08

Seguimiento

Monitorizar el comportamiento y nueva evidencia.

Investigar. Medir. Validar. Ejecutar. Volver a medir.

Sobre SMQuantum

Investigación cuantitativa llevada a la práctica.

SMQuantum integra investigación, formación, estrategias y tecnología para convertir ideas de mercado en procesos cuantitativos medibles: datos, reglas, backtesting, validación, gestión del riesgo y automatización.

Fundador · SMQuantum

Sergio Meana García

Fundador de SMQuantum

Ingeniería · Dirección empresarial · MBA Executive en Dirección Financiera

Premio Joven Empresario · AJE Asturias · 2009

Conocer SMQuantum