Formación · Pairs Trading
Curso de Operativa de Pairs Trading con AmiBroker y Python
Diseña, valida y automatiza estrategias de operativa de pares desde un enfoque cuantitativo y profesional: correlación, cointegración, spread y backtesting, con Python y AmiBroker.
- 12 módulos
- Python
- AmiBroker
- Cointegración
- Backtesting
395 € · IVA incluido
La compra se realiza en esta web. El acceso se activa de forma manual. Si al comprar solicitas expresamente empezar durante el plazo de desistimiento, lo activamos en un día hábil desde que hayas facilitado la cuenta de Google necesaria para compartir los materiales y te hayamos enviado la confirmación del contrato; si no lo solicitas, lo activamos cuando termine ese plazo.
Qué es el enfoque
Una estrategia basada en relaciones, no en direcciones
El Pairs Trading no analiza si un activo va a subir o bajar, sino cómo se comporta su relación con otro activo: dos series que tienden a moverse juntas, y una oportunidad cuando esa relación se rompe temporalmente. El curso recorre esta idea de principio a fin — ventajas e inconvenientes del enfoque, y los recursos y herramientas necesarios para desarrollarlo — antes de entrar en la parte estadística.
Qué vas a aprender
De la relación entre dos activos a una cartera de pares
Un recorrido progresivo: primero se entiende y valida la relación entre dos activos, después se traduce en reglas de operativa, y finalmente se escala a un universo completo de pares con un flujo de trabajo diario.
01
Analizar relaciones entre activos
02
Distinguir correlación y cointegración
03
Construir y analizar spreads
04
Validar una estrategia mediante backtesting
05
Escalar de un par a una cartera de pares
06
Construir un flujo cuantitativo de operativa diaria
Fundamentos estadísticos
La base estadística de una relación entre activos
Antes de operar cualquier par, el curso enseña a medir y validar estadísticamente su relación: correlación de Pearson y Spearman, y el modelo de regresión OLS como herramienta para modelar cómo se mueve un activo respecto al otro.
La correlación: el primer indicio de una relación
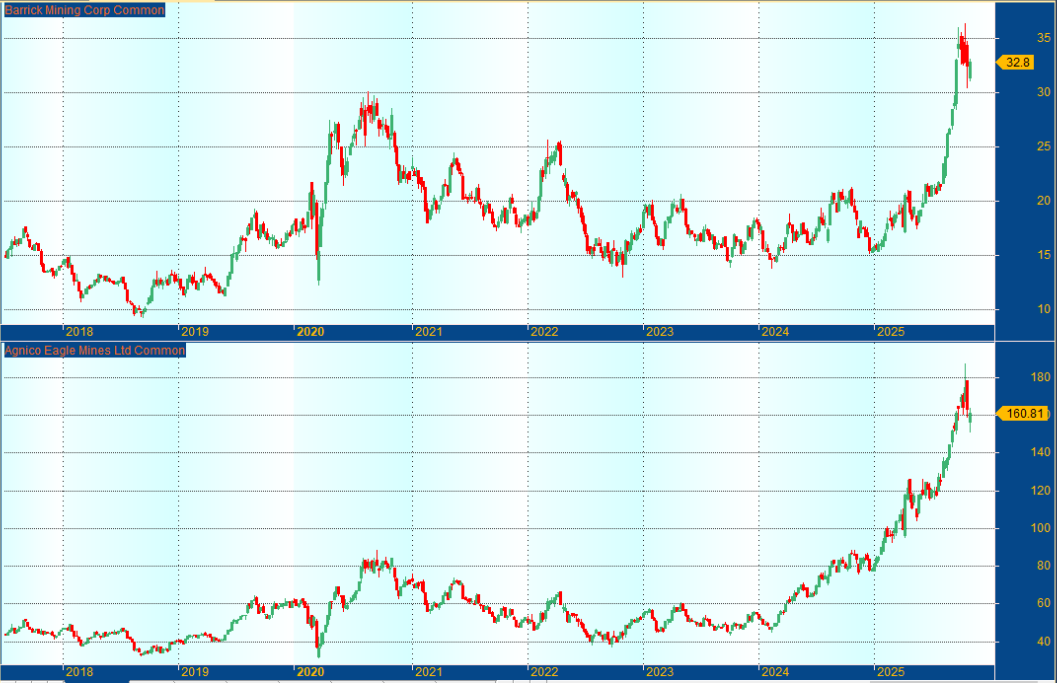
El Módulo 2 enseña a calcular e interpretar la correlación de Pearson y Spearman entre dos activos, en Python y en AmiBroker. Dos activos del mismo sector — como estas dos mineras de oro — suelen mostrar una correlación alta, el punto de partida para evaluar un posible par.
OLS: modelar la relación entre dos series
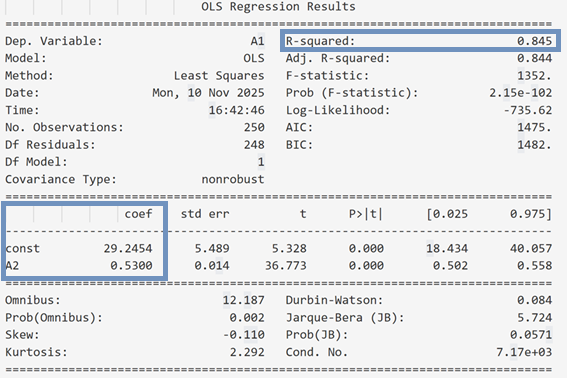
El Módulo 3 introduce la regresión OLS (mínimos cuadrados ordinarios) para modelar cuantitativamente la relación entre dos activos, y cómo implementarla e interpretar sus resultados en Python — coeficientes, bondad de ajuste (R²) y los contrastes estadísticos habituales de un modelo de regresión.
Correlación ≠ cointegración
Una alta correlación no basta
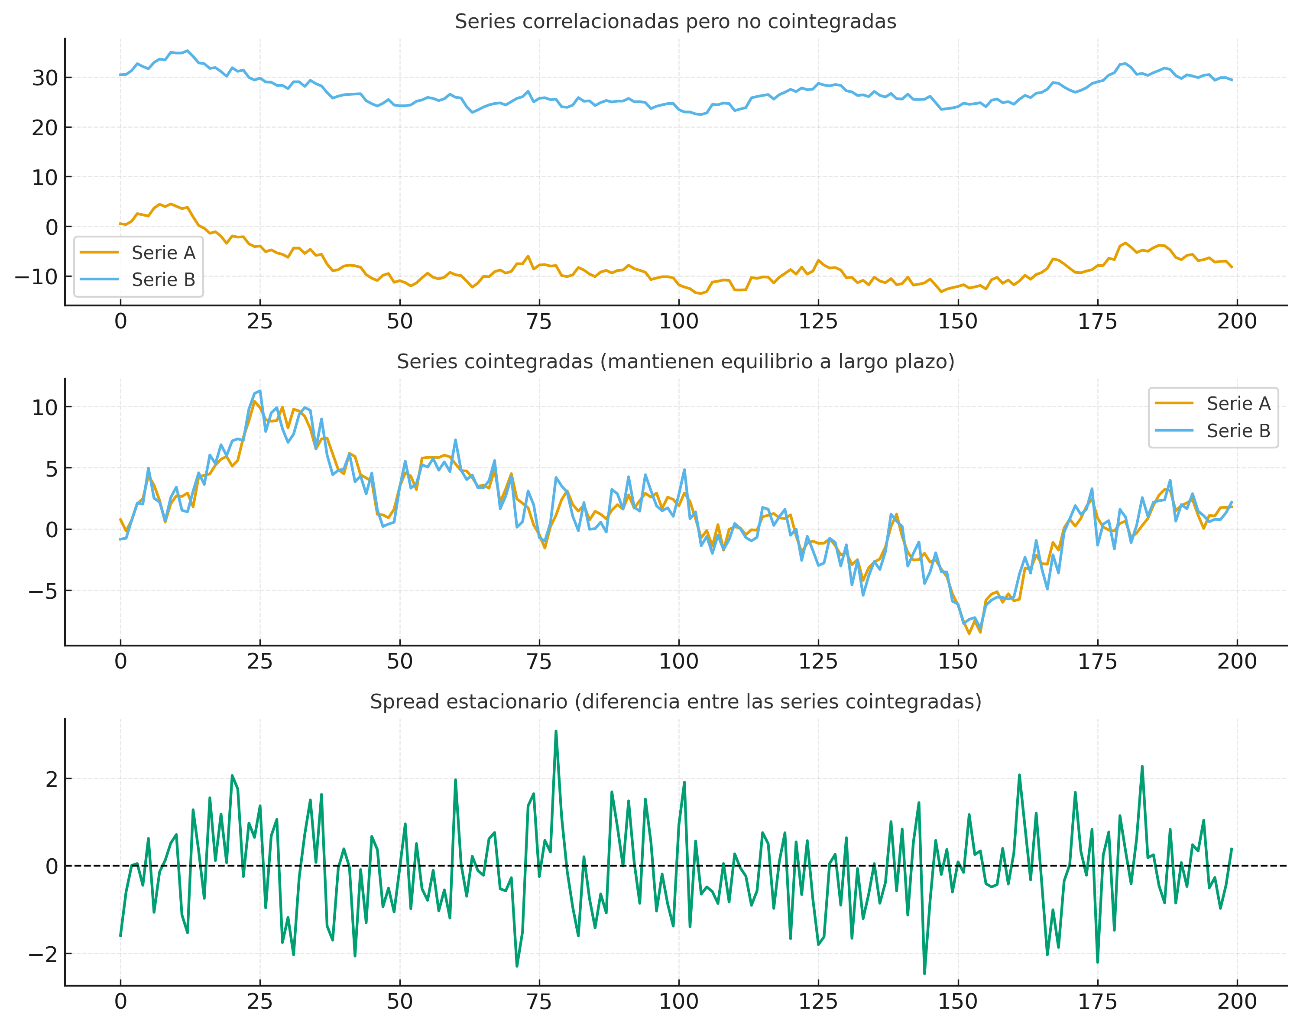
El Módulo 4 dedica el curso a un matiz que distingue una estrategia de pares seria de una improvisada: dos activos pueden estar muy correlacionados y, aun así, no ser cointegrados — es decir, no mantener una relación de equilibrio estable a largo plazo. El curso cubre series estacionarias y los contrastes ADF (Augmented Dickey-Fuller) y Engle-Granger para distinguir una cosa de la otra.
Correlación alta, sin cointegración
Dos series se mueven en la misma dirección durante un tiempo, pero su distancia relativa puede crecer sin límite: no hay un equilibrio al que volver.
Cointegración
La combinación de ambas series mantiene una relación de equilibrio de largo plazo y sus desviaciones pueden mostrar un comportamiento estacionario.
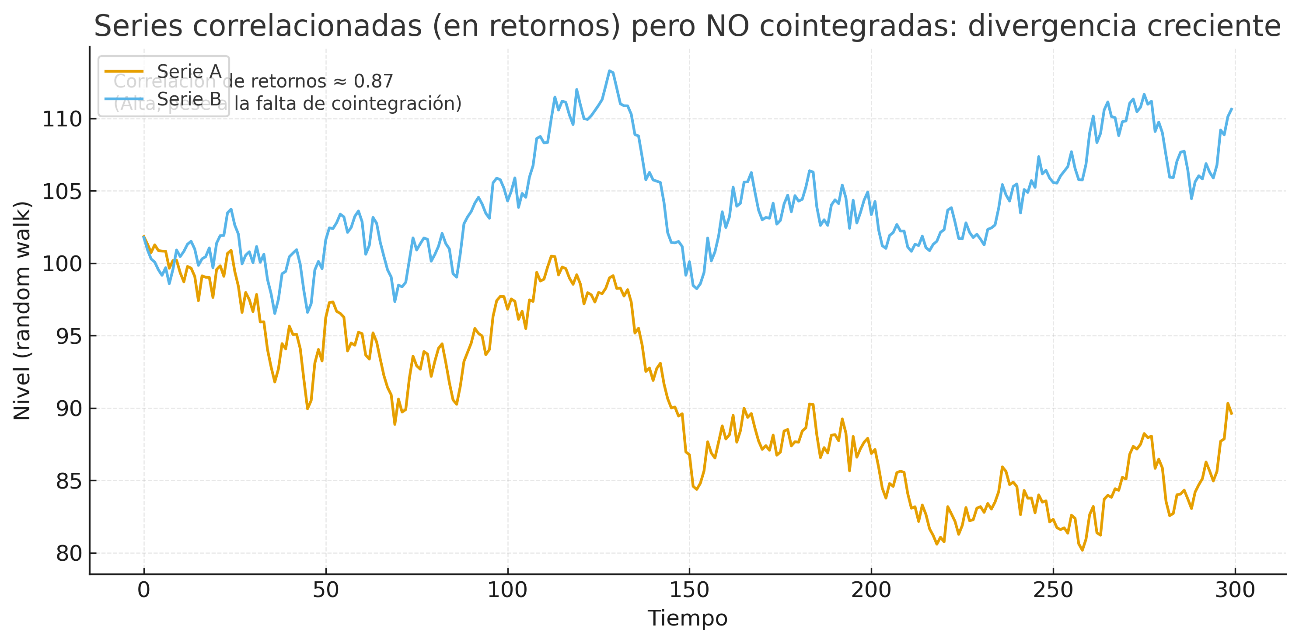
No se afirma que la cointegración garantice por sí sola una relación rentable o robusta: es uno de los criterios estadísticos centrales que se estudian y validan en el curso, no una promesa de resultado.
Spread y reversión a la media
El spread: la relación convertida en una única serie
El Módulo 5 muestra distintas formas de calcular el spread entre dos activos — simple, normalizado en retornos, y basado en el modelo OLS, estático y dinámico — y cómo representarlo en Python y AmiBroker. Es esta única serie, no cada activo por separado, la que el curso analiza para detectar oportunidades de reversión a la media.
Spread conceptual oscilando alrededor de su valor de equilibrio — sin datos ni umbrales reales
Reglas de operativa
De la estadística a una regla operable
El Módulo 6 traduce el análisis estadístico anterior en condiciones concretas de entrada y salida sobre acciones, con un enfoque explícito en la gestión del riesgo y en cómo cerrar correctamente una posición — el paso que convierte un modelo estadístico en una estrategia operable.
AmiBroker + Python
Dos herramientas, dos papeles complementarios
Este curso es el único de SMQuantum que combina AmiBroker y Python como herramientas centrales, cada una con un papel claro. El Módulo 9 muestra cómo automatizar la actualización de la base de datos necesaria para operar la estrategia de forma continuada.
Python
Series temporales, dataframes y procesamiento de múltiples pares a la vez.
AmiBroker
Datos de mercado, visualización, indicadores propios y backtesting de un par individual.
Backtesting
De un par a una cartera de pares
El curso construye el backtesting de forma progresiva: primero un único par en AmiBroker, evitando sesgos habituales como la sobreoptimización y usando datos reales de mercados como el NYSE y el NASDAQ; después una simulación de cartera completa sobre un universo de pares candidatos, con análisis de robustez mediante simulación de Monte Carlo.
Un par
Universo de pares candidatos
Simulación de cartera
Análisis de robustez (Monte Carlo)
Operativa diaria
Un flujo cuantitativo repetible, no solo teoría
El curso no se detiene en la estadística: los módulos finales construyen un flujo de trabajo diario completo — actualización de datos, definición del universo de activos, evaluación de relaciones, validación estadística, selección de pares candidatos, seguimiento de posiciones abiertas y generación de un informe diario — para operar la estrategia en la práctica de forma sistemática.
→ Un proceso operativo repetible, no una operación aislada.
Currículum
Contenido del curso
12 módulos, agrupados aquí en cuatro bloques temáticos para facilitar la navegación. Los bloques son una agrupación editorial, no módulos nuevos.
Fundamentos estadísticos
- 01
Introducción al Pairs Trading
En qué consiste una estrategia de pares, ventajas e inconvenientes, y recursos y herramientas necesarios.
- 02
La correlación
Correlación de Pearson y Spearman, cálculo y visualización en Python y AmiBroker.
- 03
El método OLS
Regresión OLS para modelar la relación entre dos series, implementación e interpretación en Python.
- 04
Cointegración
Series estacionarias y los contrastes ADF y Engle-Granger para distinguir correlación de cointegración.
Spread y reglas de operativa
- 05
Los spreads
Spread simple, normalizado en retornos, y basado en el modelo OLS estático y dinámico.
- 06
Reglas para la operativa
Condiciones de entrada y salida sobre acciones, gestión del riesgo y cierre de la posición.
- 07
Indicadores para AmiBroker
Desarrollo de indicadores propios para visualizar un par, su spread y su estado operativo.
Backtesting
- 08
Backtest en AmiBroker para un par
Backtest correcto y eficiente evitando sobreoptimización, con datos reales de NYSE y NASDAQ.
- 09
Automatización de la base de datos para la operativa
Automatización de la actualización de los datos necesarios para operar la estrategia de forma continuada.
Escalado a cartera y operativa diaria
- 10
Backtest con operativa múltiple I
Construcción sistemática de un universo de pares candidatos, validación estadística y generación de señales en Python.
- 11
Backtest con operativa múltiple II
Simulación de cartera completa: gestión de posiciones, métricas de evaluación y análisis de robustez con Monte Carlo.
- 12
Operativa diaria
Flujo de trabajo diario completo: seguimiento de posiciones, búsqueda sistemática de nuevas oportunidades e informe diario.
El temario detallado, con la descripción completa de cada módulo, está disponible en PDF.
Ver temario completo (PDF) (se abre en una pestaña nueva)Qué incluye
Qué incluye el curso
12 módulosVídeos
Vídeos explicativos incluidos.
Documentación
Documentación técnica extendida.
Python
Código y ejemplos comentados.
AmiBroker
Código y ejemplos comentados.
Actualizaciones
Actualizaciones del contenido conforme evoluciona el curso.
Discord
Canal privado específico del curso.
Para quién es
Un curso para quien quiere entender el proceso, no solo el resultado
No es para ti si…
- Esperas rentabilidad rápida sin entender el proceso.
- No te interesa la estadística ni el backtesting.
- Quieres «atajos» o recetas cerradas.
Sí es para ti si…
- Quieres entender por qué funciona una estrategia, no solo aplicarla.
- Te interesa el análisis estadístico y la validación mediante backtesting.
- Prefieres construir un proceso propio antes que seguir una fórmula cerrada.
Un curso creado por Sergio Meana García, fundador de SMQuantum, con la misma metodología de investigación aplicada en Research y Estrategias. Conocer a su autor
Precio y compra
395 € · IVA incluido
12 módulos, códigos en Python y AmiBroker, y acceso al canal privado de Discord del curso mientras SMQuantum mantenga la comunidad.
Acceso sin caducidad, actualizaciones incluidas por el momento. Licencia individual: un alumno por compra. No incluye tutoría ni certificado.
Acceso sin caducidad: la licencia de uso no tiene límite temporal y el acceso en línea a los materiales se mantiene, como mínimo, 3 años desde la compra. Si fuéramos a retirarlo o a cambiar de plataforma, te avisaremos con al menos 60 días de antelación para que puedas descargar los materiales que sean descargables.
La compra se realiza en esta web. El acceso se activa de forma manual. Si al comprar solicitas expresamente empezar durante el plazo de desistimiento, lo activamos en un día hábil desde que hayas facilitado la cuenta de Google necesaria para compartir los materiales y te hayamos enviado la confirmación del contrato; si no lo solicitas, lo activamos cuando termine ese plazo. Esa cuenta de Google la indicas tras la compra, en tu cuenta de SMQuantum: compartimos contigo los materiales del curso a través de Google Drive y activamos tu acceso a Discord.
Alumnos del Curso de AmiBrokerSi ya has comprado el Curso Avanzado de Trading Algorítmico con AmiBroker de SMQuantum, tienes un 25 % de descuento en este curso. Se aplica tras verificar tu compra anterior: escríbenos desde el formulario de contacto antes de comprar.
Profundiza
Profundiza en Pairs Trading con SMQuantum
Contenido informativo de SMQuantum relacionado con lo que se trabaja en el curso.
Preguntas frecuentes
Preguntas frecuentes
¿Qué software se utiliza en el curso?
AmiBroker y Python, ambos centrales en el curso. Python se usa para el análisis estadístico, el procesamiento de múltiples pares y el backtesting a nivel de cartera; AmiBroker aporta el entorno de datos de mercado, la visualización y el backtesting de un par individual.
¿El curso incluye código?
Sí. Códigos en AmiBroker y Python, explicados y comentados para que los entiendas, los adaptes y los evoluciones.
¿Incluye cointegración y backtesting?
Sí. La cointegración tiene un módulo propio (Módulo 4), y el backtesting se trabaja de forma progresiva: primero un par individual, después una cartera completa de pares candidatos, incluyendo un análisis de robustez mediante simulación de Monte Carlo.
¿Se trabaja con datos reales?
Sí, para el universo de backtesting: el curso trabaja con datos reales de compañías cotizadas en el NYSE y el NASDAQ.
¿Es necesario haber hecho antes el Curso de AmiBroker?
No es un requisito.
¿Qué conocimientos necesito para empezar?
No necesitas conocimientos previos para empezar.
¿Incluye tutoría o acceso a una comunidad?
El curso incluye acceso a un canal específico del curso de Pairs Trading en el servidor privado de Discord de SMQuantum, mientras SMQuantum mantenga la comunidad. Es un espacio de consulta entre alumnos y con SMQuantum sobre el contenido del curso. No es un servicio de tutoría ni garantiza un tiempo de respuesta.
Construye tu proceso de Pairs Trading de principio a fin
De la relación estadística entre activos a la validación, el backtesting y la operativa diaria.
395 € · IVA incluido