
Research
Sistema Correlamentum
Estrategia rotacional mensual sobre acciones del S&P500 que añade la baja correlación con el mercado al momentum y la volatilidad
- 21 Oct 2025
- Investigación Estadística
Estrategia rotacional en timeframe mensual sobre acciones del S&P500 que parte del enfoque clásico de momentum frente a volatilidad y le añade un tercer criterio: la baja correlación con el mercado. El Research plantea si primar compañías de comportamiento más defensivo permite reducir el riesgo sin renunciar al momentum, y lo evalúa con un backtest en AmiBroker con compañías deslistadas y periodo fuera de muestra. Incluye el código AFL.
Evidencia
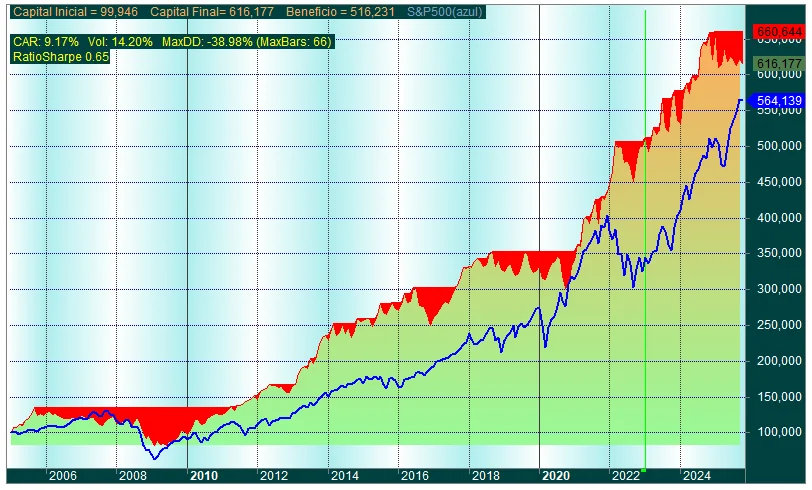
Figura original del Research
Resultados históricos / backtest
Metodología
Tres rankings para ordenar las compañías del índice
El sistema ordena las compañías mediante tres rankings, de momentum, de volatilidad y de correlación con el índice de referencia, y los combina en una puntuación final ponderada. La puntuación premia el momentum alto y penaliza tanto la volatilidad elevada como la correlación alta con el mercado.
Los pesos de cada factor se optimizan sobre un tramo del histórico, incluyendo compañías deslistadas, y se deja un periodo final fuera de muestra; el resultado se compara con el Buy&Hold. La fórmula de puntuación, los pesos, el periodo de cálculo y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.