
Research
La volatilidad de Carver
Una medida de volatilidad diaria para dimensionar posiciones en futuros y CFDs
- 30 Sep 2025
- Gestión del Riesgo
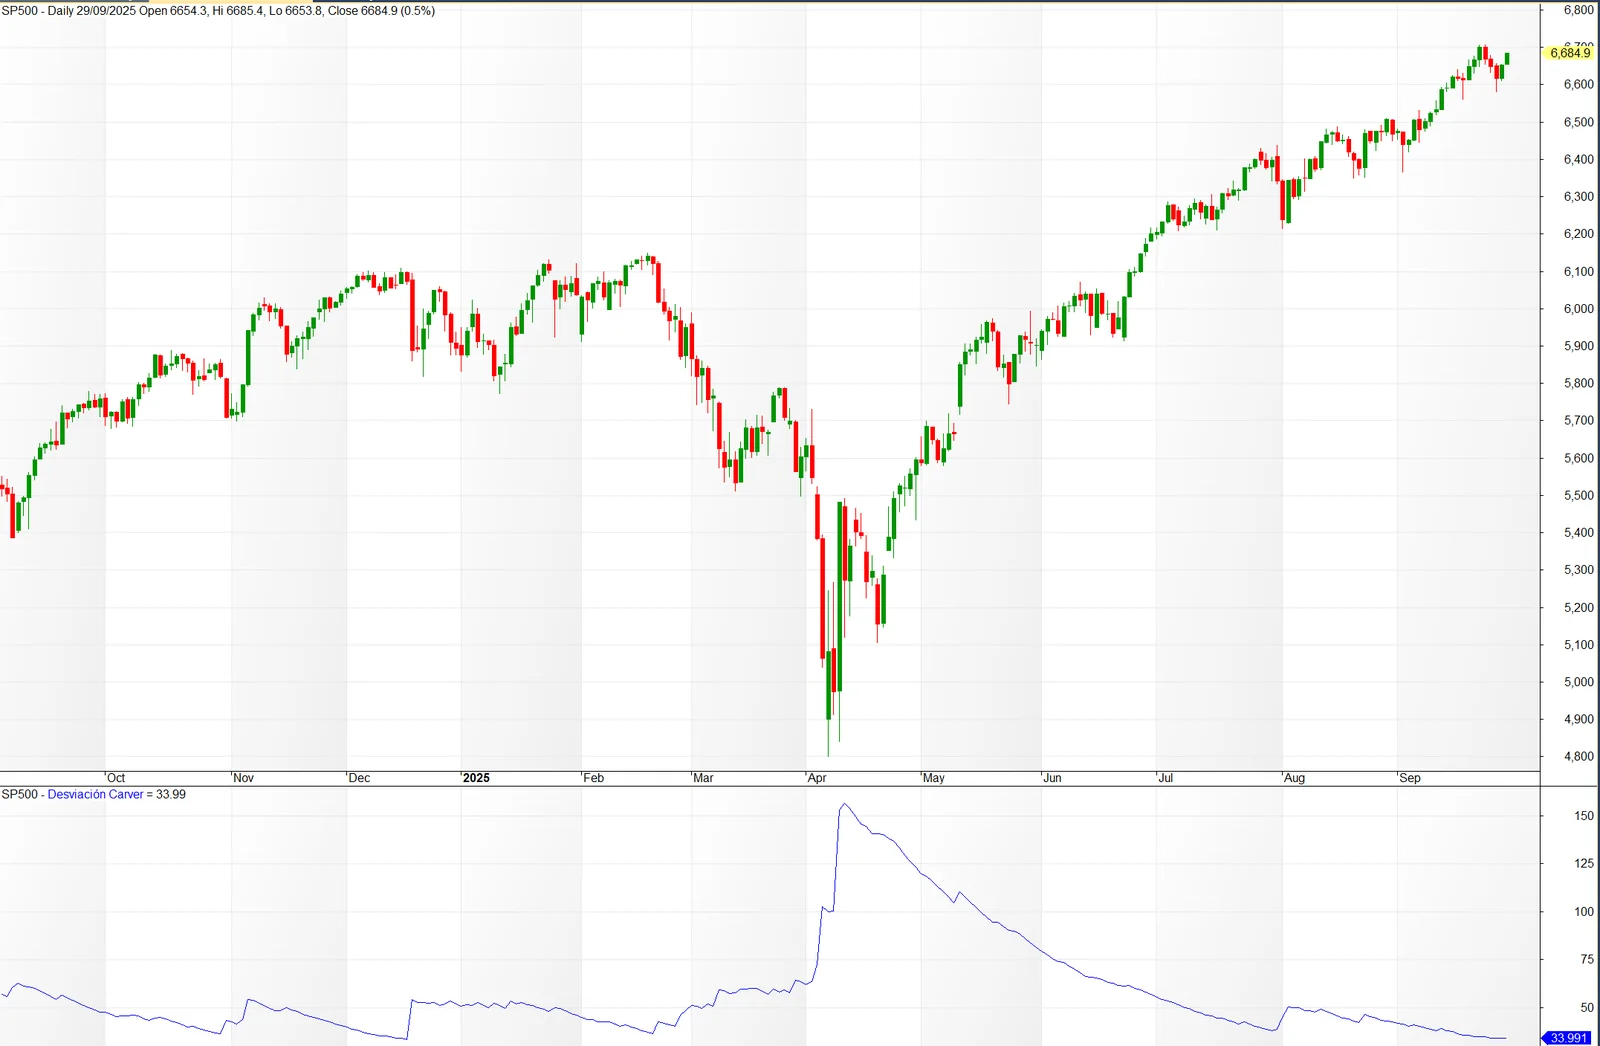
Explica la medida de volatilidad diaria que Robert Carver define en su libro Systematic Trading, una desviación estándar de los retornos diarios calculada con una media exponencial, y la compara con el ATR. Después muestra cómo utilizarla para dimensionar contratos en instrumentos apalancados como futuros o CFDs, partiendo de un objetivo de volatilidad anual hasta el número de contratos por posición. Incluye la fórmula para AmiBroker.
Evidencia
Metodología
Del objetivo de volatilidad al número de contratos
El Research describe cómo se construye la desviación de Carver y en qué se diferencia del ATR: se basa solo en precios de cierre, es más suavizada y resulta más útil para definir el riesgo por posicionamiento, mientras que el ATR recoge los rangos intradía. También aclara conceptos de los instrumentos apalancados, como multiplicador, contratos fraccionados y margen.
El dimensionado sigue una secuencia: fijar la volatilidad anual que se quiere asumir, convertirla en un objetivo diario, repartirla entre las posiciones, medir la volatilidad del activo por contrato y obtener el número de contratos ajustado al tamaño mínimo del instrumento. El detalle de cada cálculo y los ejemplos numéricos se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.