
Research
Posicionamiento por ATR
Cómo dimensionar cada posición según el riesgo por volatilidad, con ejemplo y código AFL
- 25 Sep 2025
- Gestión del Riesgo
Explica cómo dimensionar cada posición en función del riesgo asumido por volatilidad, de modo que todas las operaciones arriesguen lo mismo con independencia de lo volátil que sea cada activo. Desarrolla el razonamiento con un ejemplo numérico, añade el límite de capital asignado a cada activo y compara, sobre un mismo sistema de ejemplo en AmiBroker, el posicionamiento equitativo con el posicionamiento por volatilidad. Incluye el código AFL.
Evidencia
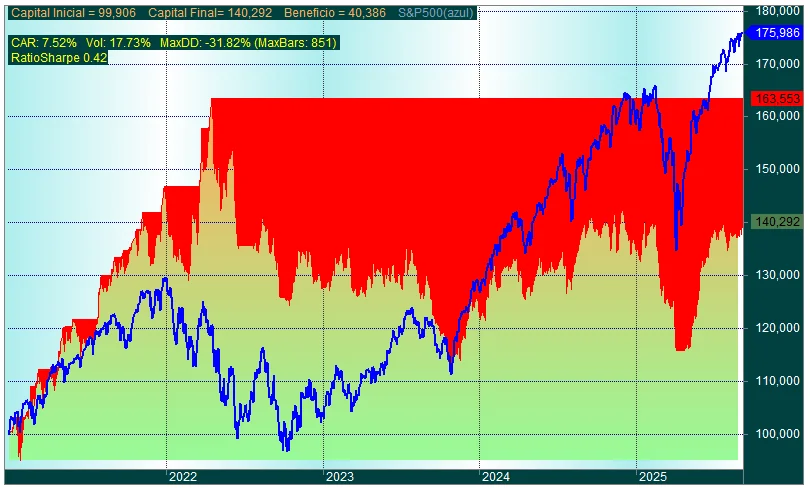
Figura original del Research
Resultados históricos / backtest
Metodología
Arriesgar lo mismo en cada posición
El punto de partida es un error frecuente: suponer que el riesgo de una operación es la cantidad invertida, cuando dos activos con distinta volatilidad implican pérdidas muy diferentes ante una salida equivalente. El Research propone fijar de antemano la pérdida máxima tolerada y calcular el número de acciones a partir del riesgo por acción medido con el ATR.
El cálculo se acota con el capital máximo asignado a cada activo y se elige el más restrictivo de ambos. Después se aplica a un sistema de ejemplo con las mismas entradas y salidas bajo los dos esquemas de posicionamiento. Los valores utilizados, las reglas del sistema de ejemplo y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.