
Research
El ATR: medir la volatilidad para gestionar el riesgo
Del True Range de Welles Wilder al ATR normalizado, los canales de volatilidad y el stop loss ajustado por volatilidad
- 18 Sep 2025
- Gestión del Riesgo
Punto de partida para hablar de gestión del riesgo: explica el True Range y el Average True Range (ATR) de Welles Wilder, por qué conviene normalizarlo para comparar activos y periodos, y sus principales usos: medir la volatilidad de cada vela, valorar la salud del mercado, construir canales de volatilidad y situar stops ajustados a la volatilidad. Incluye el código AFL para AmiBroker.
Evidencia
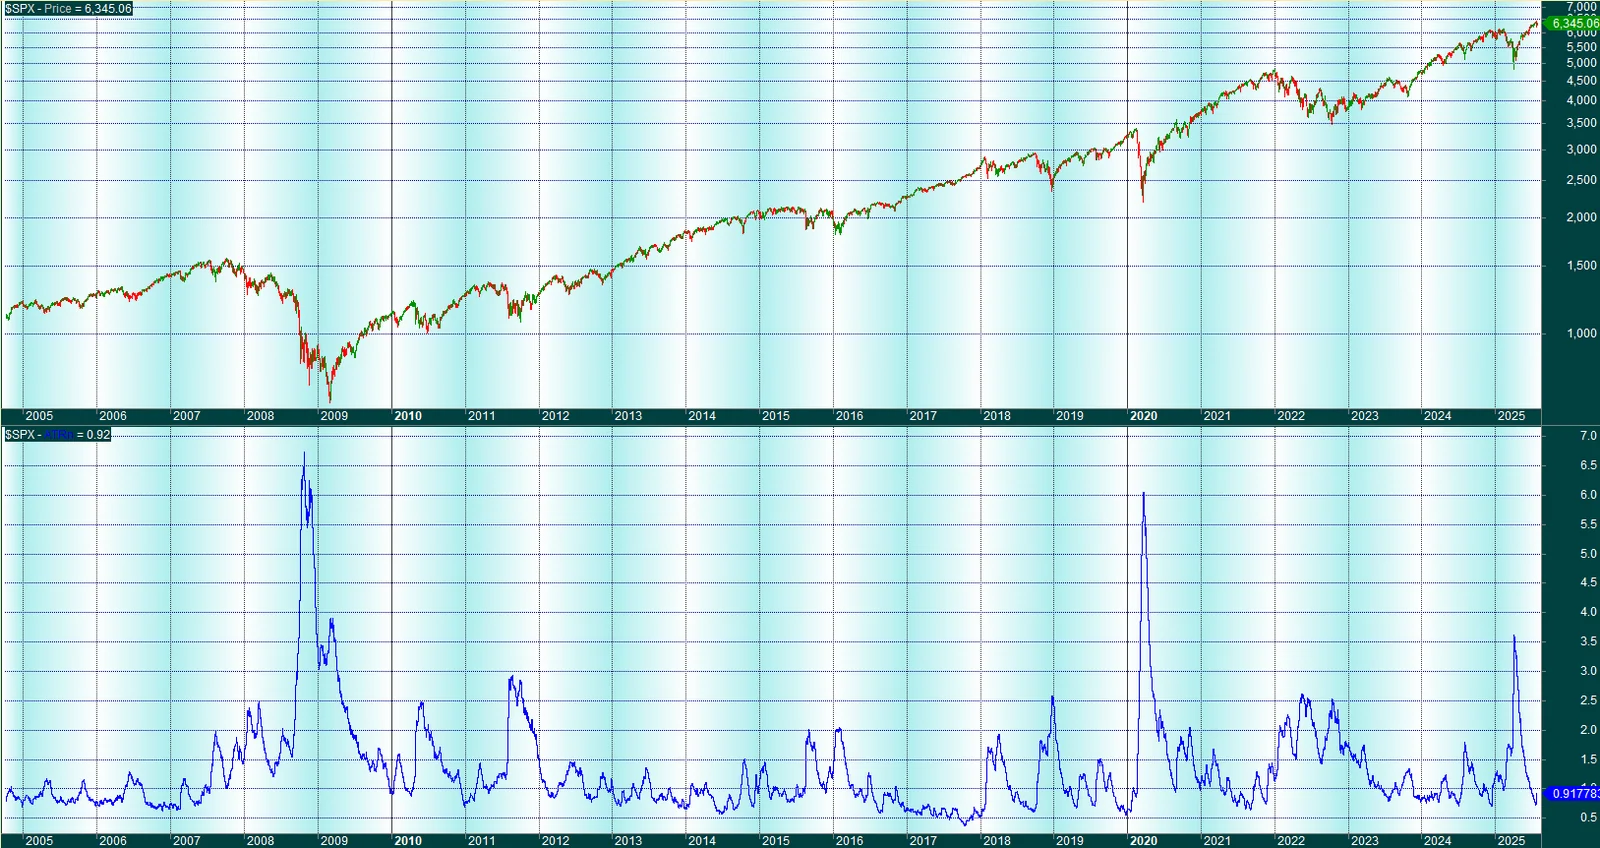
Figura original del Research
Metodología
La volatilidad como base de la gestión del riesgo
El Research parte del True Range, la mayor de tres distancias entre el máximo, el mínimo y el cierre anterior, para llegar al ATR como estimación del movimiento medio esperado en cada vela. Muestra también por qué el ATR se expresa en unidades de precio y cómo normalizarlo para comparar volatilidades.
Después recorre sus aplicaciones prácticas, desde las bandas de volatilidad diaria y los canales tipo Keltner hasta la colocación de stops y objetivos en función de la volatilidad. Las fórmulas detalladas, los ejemplos y el código AFL se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.