
Research
El Rally de Acción de Gracias
Estudio estadístico de la pauta estacional de la semana de Acción de Gracias en el S&P500, con código AFL
- 23 Nov 2025
- Estacionalidad y Patrones
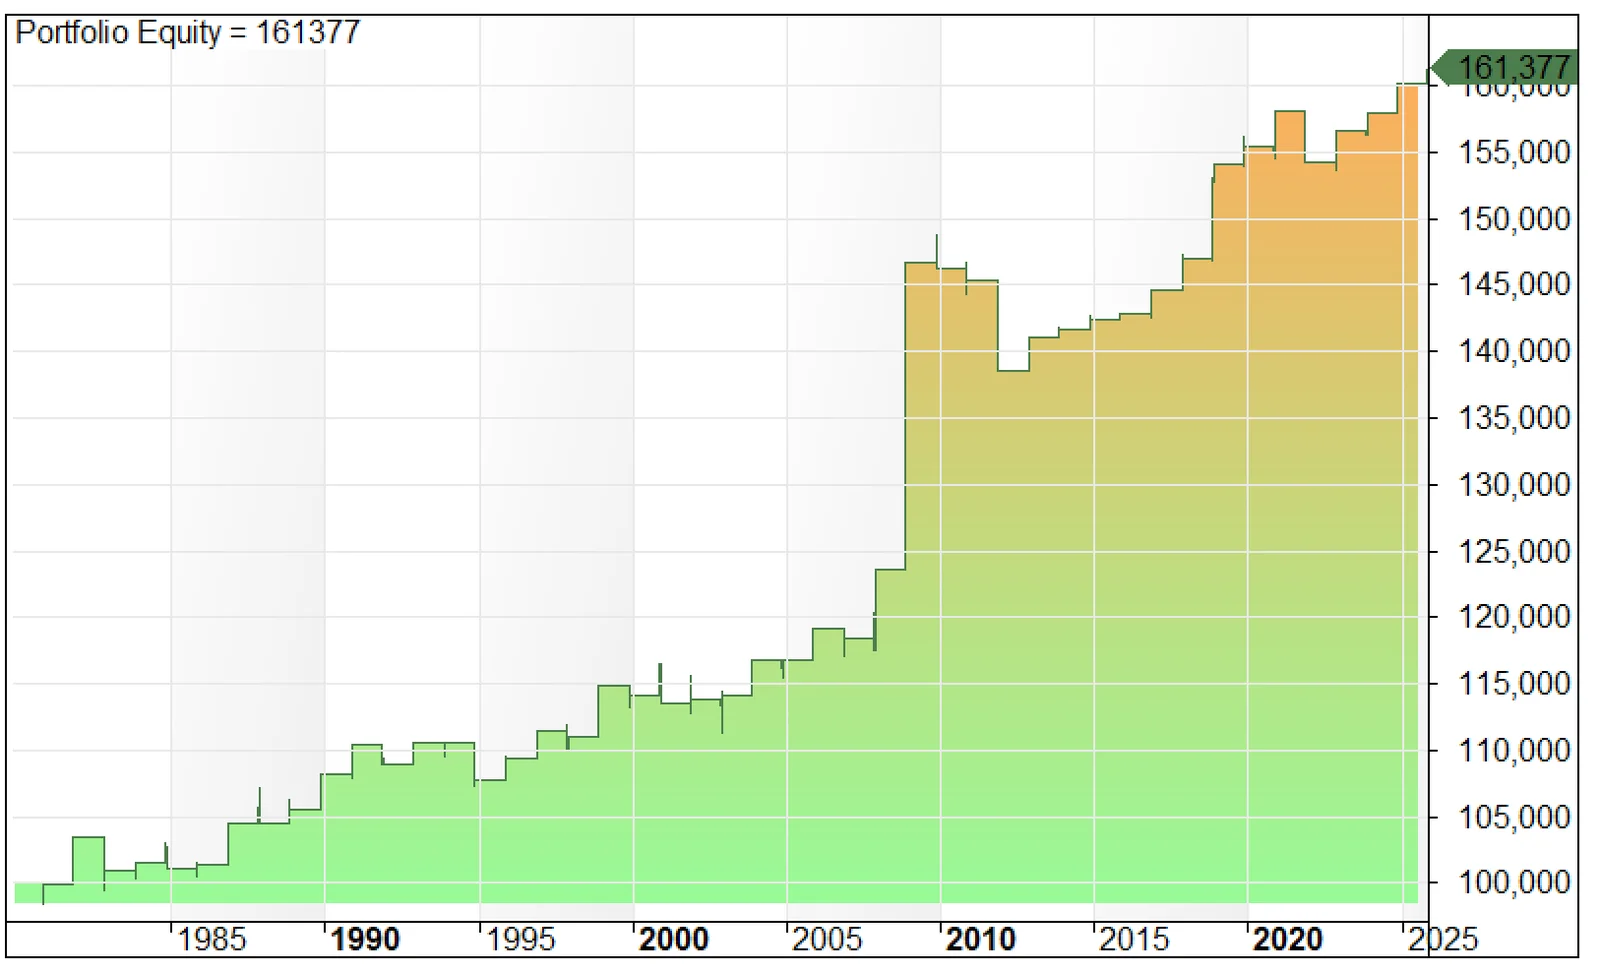
Investigación sobre el comportamiento histórico del S&P500 durante la semana de Acción de Gracias. Tras un repaso del contexto de mercado y del sentimiento del momento, el Research plantea si esa semana presenta realmente un sesgo alcista y lo comprueba con un backtest en AmiBroker sobre varias décadas de datos. Incluye el código AFL, que resuelve cómo localizar la semana del festivo en un histórico donde ese día no cotiza.
Evidencia
Metodología
Cómo se aísla y se mide la semana del festivo
El Research abre con un análisis del momento de mercado: la caída reciente, la lectura del índice Miedo-Avaricia y varios datos macroeconómicos. Sobre ese contexto introduce la pauta estacional de la semana de Acción de Gracias y la traduce a una operativa sencilla de una semana de duración.
La dificultad técnica es identificar la semana correcta, porque el festivo no aparece en los datos del SPX; el código lo resuelve contando sesiones desde el inicio del mes. El informe compara además dos momentos de entrada y revisa las estadísticas del patrón. Las fechas exactas de entrada y salida y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.