
Research
La correlación SPX-VIX
Qué indica una correlación alta entre el índice y su volatilidad implícita, probado en AmiBroker
- 5 Oct 2025
- Amplitud de Mercado y Sentimiento
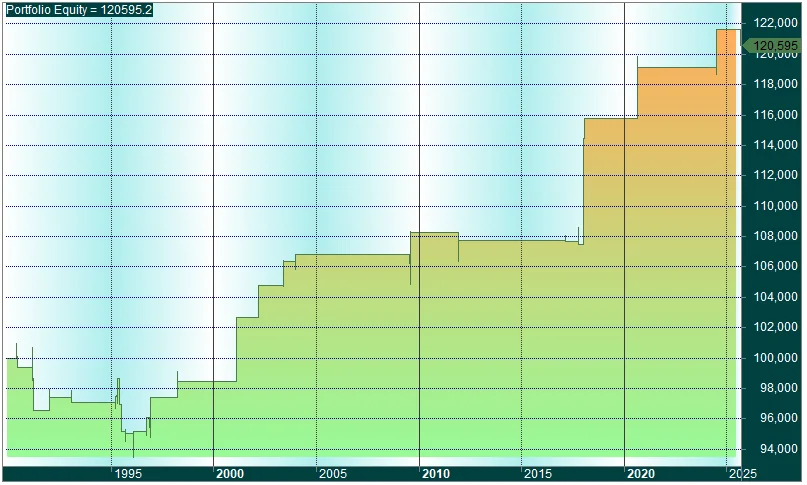
Estudia qué ocurre cuando el SPX y el VIX, dos activos que deberían estar descorrelacionados, muestran una correlación elevada, situación que un artículo interpreta como una divergencia previa a correcciones del mercado. El Research traslada la idea a AmiBroker y la evalúa como operativa en corto sobre el S&P500, advirtiendo de que el muestreo es reducido. Incluye el código AFL, un backtest y un repaso del mercado en la fecha del informe.
Evidencia
Metodología
Una correlación alta como señal de divergencia
El informe parte de la lectura de un artículo según la cual una correlación alta entre el índice y su volatilidad implícita constituye una anomalía. Calcula esa correlación en AmiBroker, compara varias configuraciones procurando no sobreoptimizar y mide el comportamiento posterior del índice mediante una operativa en corto de corta duración.
Los resultados se presentan con cautela: la condición se produce con poca frecuencia y el muestreo no es suficientemente representativo. El texto se completa con una lectura de las divergencias observadas en el mercado en ese momento. Los periodos, los límites de correlación, las reglas exactas y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.