
Research
Entrada en Agorero Plus
La estrategia de cobertura en corto Agorero Plus y el fondo de mercado que acompaña a su señal
- 21 May 2026
- Amplitud de Mercado y Sentimiento
Analiza la estrategia de cobertura Agorero Plus, la versión de Javier Alfayate del sistema Agorero desarrollado por Oscar Cagigas, a raíz de su entrada en corto. El sistema intenta anticiparse a las caídas: busca un mercado alcista cuyo fondo empieza a deteriorarse, atendiendo a la línea AD del NYSE, a los nuevos mínimos y a la volatilidad. Incluye el código AFL para AmiBroker, las estadísticas del backtest y una valoración del mercado.
Evidencia
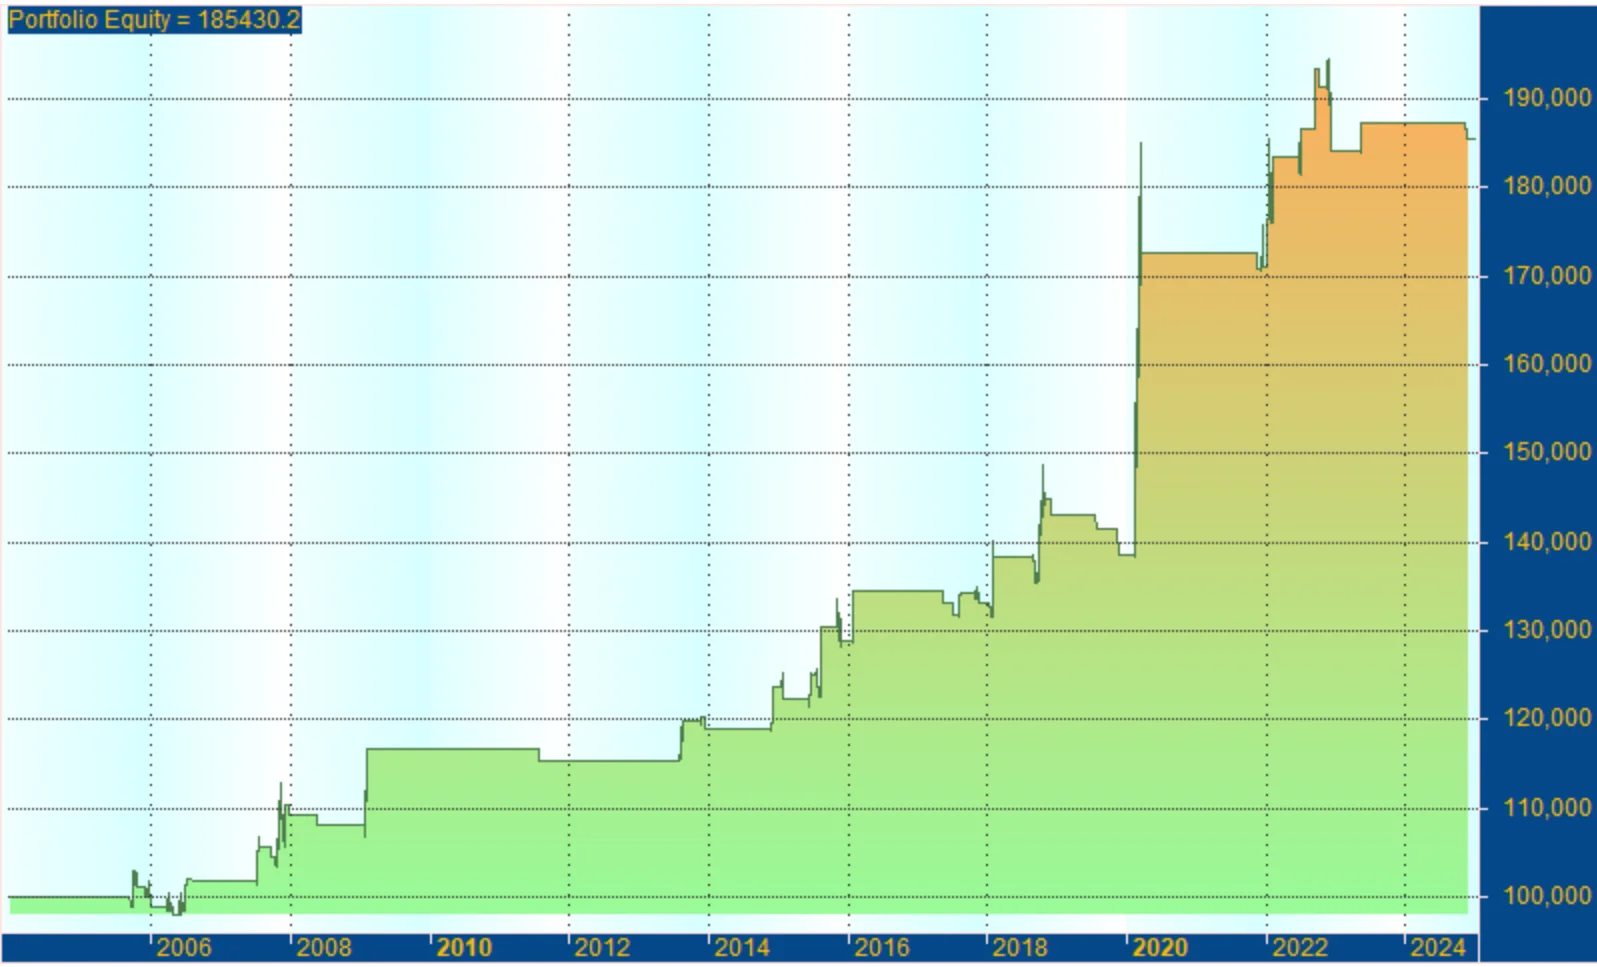
Figura original del Research
Metodología
Un mercado alcista con el fondo deteriorado
El Research explica la lógica del sistema: un índice que sigue subiendo mientras la amplitud diverge, aumentan las compañías en nuevos mínimos anuales y la volatilidad permanece baja. Describe también el cierre de la posición corta, añade un indicador gráfico con las señales y presenta las estadísticas de un sistema que solo opera cortos.
La segunda parte aplica el sistema a la situación del S&P500 en el momento de la señal y la contrasta con otros indicadores de fondo de mercado: la línea AD de avances y retrocesos, el ratio NHNL, los nuevos mínimos anuales del NYSE y la línea AD de los bonos CEF. Las reglas exactas, los parámetros y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.