
Research
Sistema Triángulos
Operativa en largo de rupturas de triángulos sobre acciones, con código AFL y validación fuera de muestra
- 5 Sep 2025
- Estacionalidad y Patrones
- Serie Triángulos
- Research 2 de 3
Segunda entrega de la serie Triángulos. A partir de la función en Python que detecta la figura, plantea las reglas de una operativa en largo sobre compañías del S&P500 y Nasdaq100, discutiendo cómo medir la altura del triángulo, qué se considera una ruptura y cómo tratar las falsas rupturas. Incluye el código AFL para AmiBroker, un backtest con periodo fuera de muestra, la prueba sobre compañías europeas y un screener de posibles entradas.
Evidencia
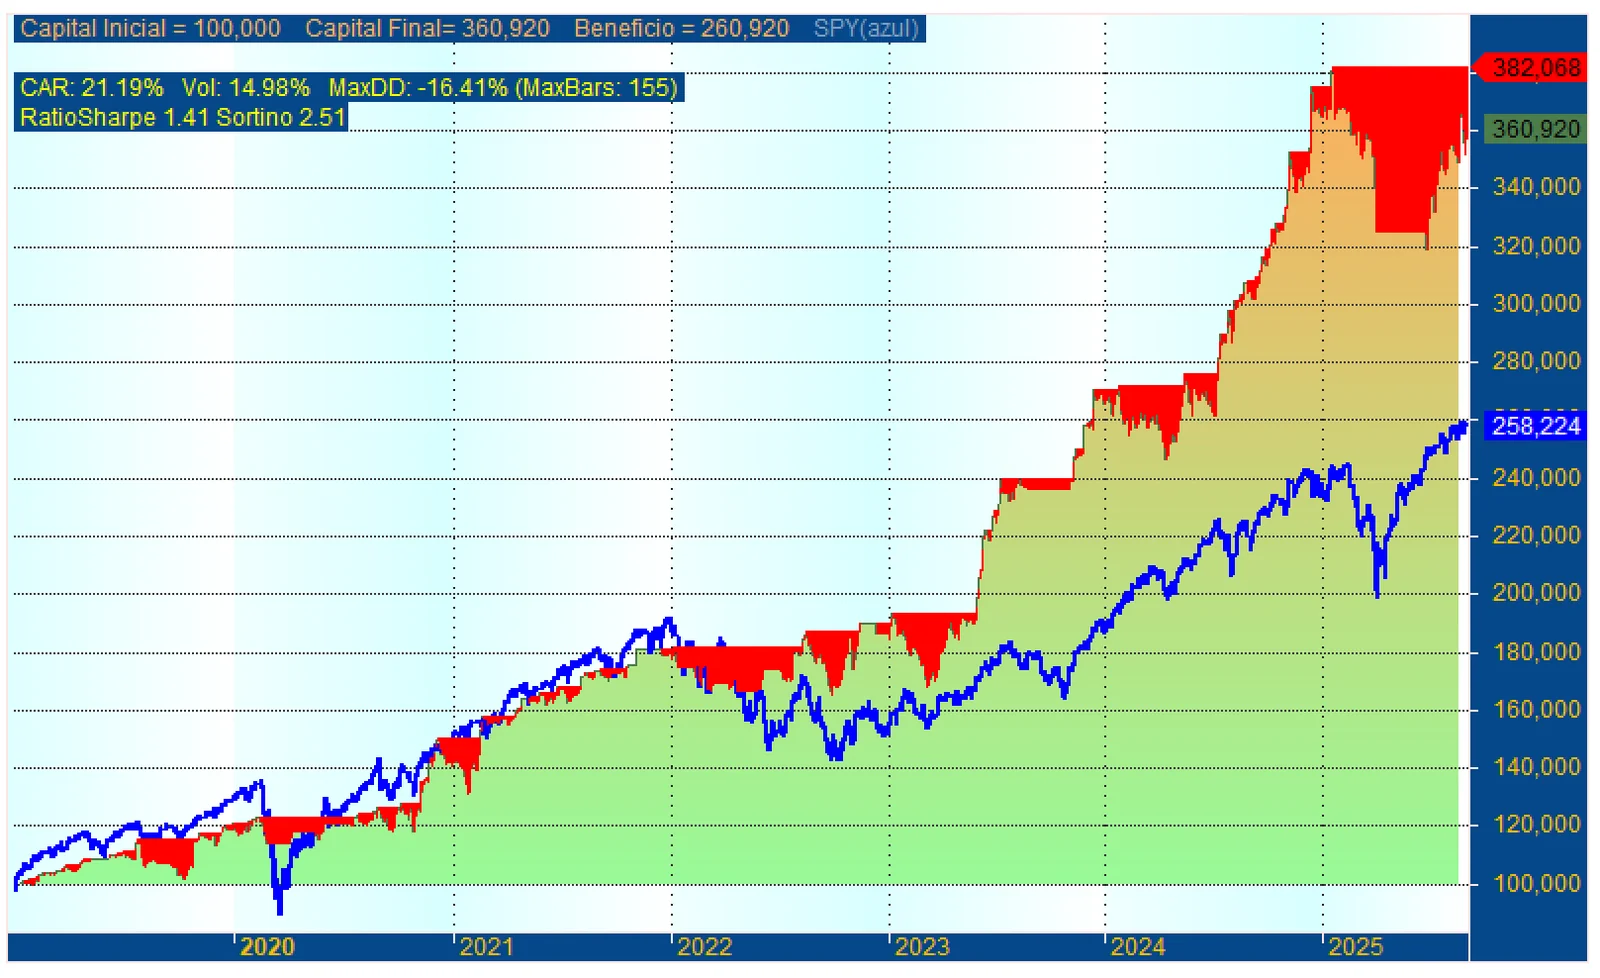
Figura original del Research
Metodología
De la figura detectada a las reglas de operativa
La bibliografía chartista propone proyectar la altura del triángulo desde el punto de ruptura, pero sin consenso sobre dónde medir esa altura, qué constituye una ruptura o dónde situar la salida. El Research razona cada una de estas decisiones, opta por un objetivo menos ambicioso que favorece la rotación y trata de forma específica el retroceso del precio hacia la directriz.
El sistema se prueba primero en un periodo de diseño y después en un periodo posterior fuera de muestra, y se repite sobre una cartera europea y sobre el conjunto de ambas. Las reglas exactas, los márgenes, los parámetros y el código completo se desarrollan en el Research.
Relación con la Serie
Pertenece a la Serie Triángulos · Research 2 de 3
Este Research forma parte de la Serie «Triángulos» y no se vende por separado.
Research Serie
Continúa con la Serie completa
Serie Triángulos · 3 Research
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.