
Research
Sistema Ratio S&P500
Estrategia tendencial semanal sobre compañías del S&P500 basada en el ratio entre el precio y el índice, con código AFL
- 22 Nov 2025
- Momentum y Tendencia
Estrategia en timeframe semanal para las compañías del S&P500, desarrollada por Eric Ferry, basada en el ratio entre el precio de cada compañía y su índice de referencia para identificar las que lo hacen mejor que el mercado. Añade un filtro de amplitud para mercados bajistas, un criterio de desempate por momentum y una gestión del riesgo por posición. Incluye el código AFL, una representación gráfica y un backtest en AmiBroker.
Evidencia
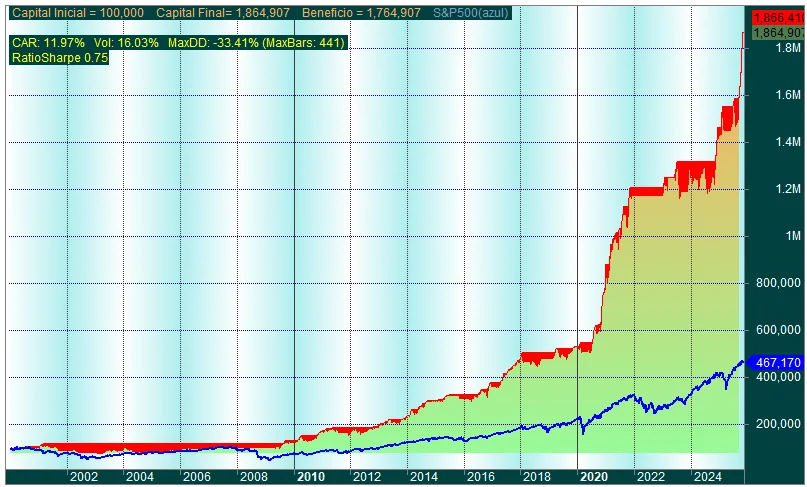
Figura original del Research
Metodología
Comportamiento relativo frente al índice de referencia
El indicador central es el ratio entre el precio de una compañía y el índice: cuando tiende a aumentar, la compañía se comporta mejor que el mercado. El Research valora la tendencia de ese ratio con una media y la combina con un filtro de mercado construido con la línea AD acumulativa de nuevos máximos y mínimos.
Cuando hay más candidatas que posiciones disponibles, tienen prioridad las de mayor momentum del ratio. La gestión del riesgo limita la pérdida asumida en cada posición y ajusta el tamaño en consecuencia. El periodo de la media se optimiza sobre una parte del histórico y se analiza hasta la fecha del informe. Las reglas exactas, los parámetros y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.