
Research
Sistema para el oro y para el S&P500 con datos importados desde Python
Los patrones de estacionalidad calculados con Prophet, puestos a prueba como sistema en AmiBroker
- 15 May 2025
- Estacionalidad y Patrones
- Serie Estacionalidad
- Research 4 de 5
Cuarto informe de la serie Estacionalidad. Convierte en un sistema de trading los patrones estacionales calculados en Python con la librería Prophet e importados en AmiBroker, y lo prueba sobre el oro y después sobre el futuro del S&P500 con la misma configuración. Añade varios modos de estacionalidad y una medida de la fuerza del patrón estacional frente al tendencial. Incluye el código Python y backtests con periodo fuera de muestra.
Evidencia
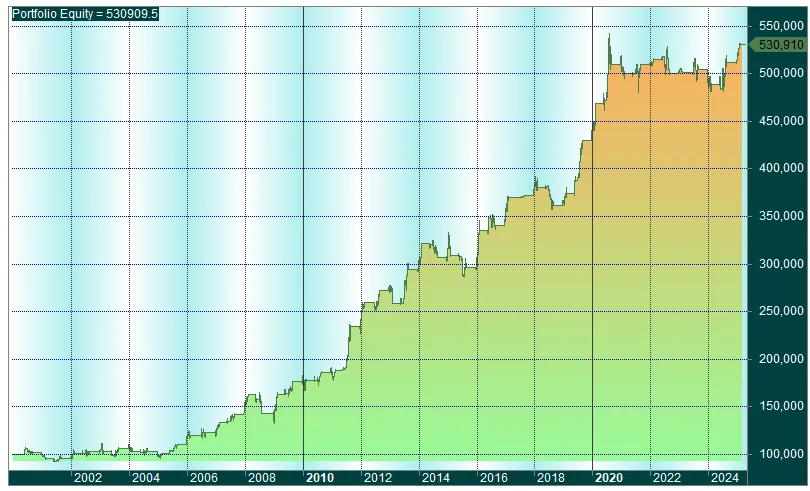
Figura original del Research
Metodología
Verificar la estacionalidad con un sistema de trading
El Research amplía la función de Python que calcula la estacionalidad con un parámetro de modo (anual, mensual o semanal) y con el cálculo de la fuerza de la estacionalidad, que indica el peso del patrón estacional respecto al patrón tendencial. Los valores se generan de forma automática en archivos que utiliza el código de AmiBroker.
El sistema se prueba sobre el oro con un único parámetro a optimizar y un periodo fuera de muestra para validarlo, y después sobre el futuro del S&P500 con los mismos parámetros de estacionalidad para no sobreoptimizar. Las reglas exactas, los parámetros y los resultados completos se desarrollan en el Research.
Relación con la Serie
Pertenece a la Serie Estacionalidad · Research 4 de 5
Este Research forma parte de la Serie «Estacionalidad» y no se vende por separado.
Research Serie
Continúa con la Serie completa
Serie Estacionalidad · 5 Research
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.