
Research
Operativa de patrón de Taza con Asa
Detección del patrón chartista mediante regresión polinómica, combinando Amibroker y Python
- 19 Ago 2025
- Estacionalidad y Patrones
Estudia si la figura chartista de taza con asa resiste una verificación cuantitativa. Para detectarla de forma objetiva recurre a una regresión polinómica calculada en Python y llevada a Amibroker mediante la librería Amipy, y sobre esa detección plantea una estrategia en acciones. Incluye el código en Python y AFL, la representación gráfica de la figura, un backtest sobre acciones del S&P500, europeas y del NIKKEI, y un explorer.
Evidencia
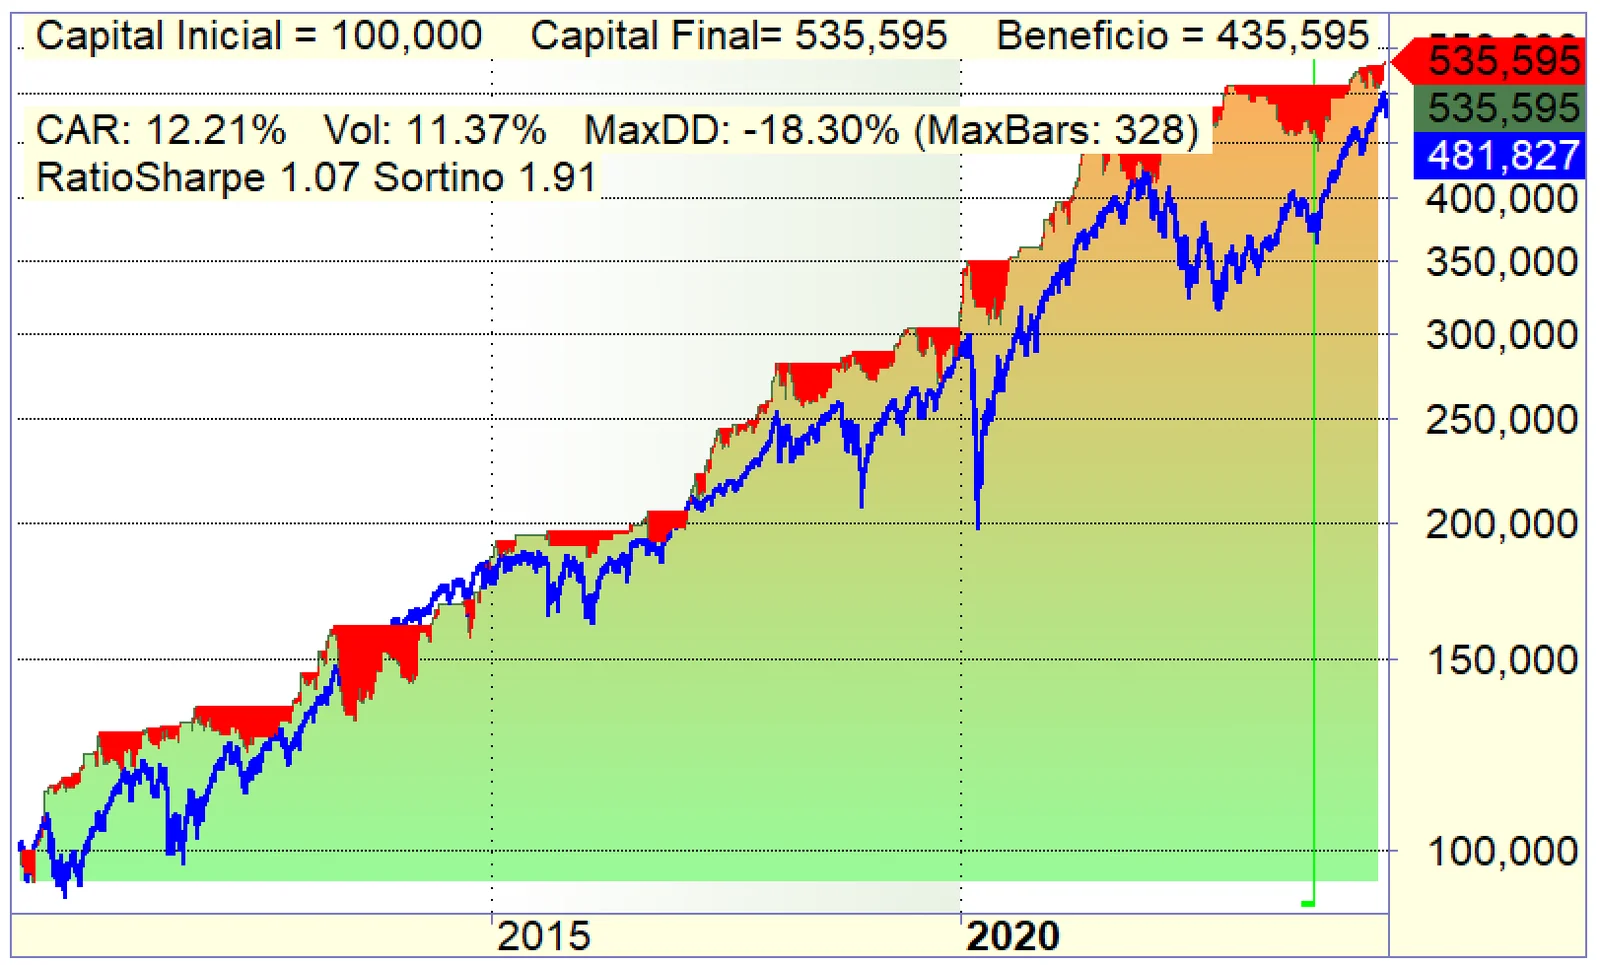
Figura original del Research
Resultados históricos / backtest
Metodología
Una parábola para reconocer la taza
El Research explica la formación del patrón y por qué el precio durante la taza se asemeja a una parábola y no a una recta. A partir de ahí mide el ajuste del precio a una curva de segundo grado entre dos máximos y lo utiliza como criterio de validez de la figura. El cálculo se realiza en una función de Python que Amibroker invoca.
Sobre la figura detectada se plantea una estrategia de continuación alcista con su representación gráfica y un explorer. El propio informe advierte de que la prueba no considera el sesgo de supervivencia ni un periodo fuera de muestra. Las condiciones exactas, los parámetros y el código completo se desarrollan en el Research.
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.