
Research
ARIMA VI: estrategia de reversión con el modelo ARIMA
Reversión a la media en acciones del S&P500 filtrada por el coeficiente autorregresivo
- 11 Mar 2026
- Investigación Estadística
- Serie ARIMA
- Research 4 de 4
Cuarta entrega de la serie ARIMA. Plantea una estrategia de reversión a la media que solo opera los activos cuyo coeficiente de autorregresión indica un comportamiento estacionario del spread entre el precio y su media. El coeficiente se calcula previamente con un scan semanal sobre las compañías del S&P500 y se combina con el Zscore del spread. Incluye el código AFL y un backtest desde el año 2020 en AmiBroker.
Evidencia
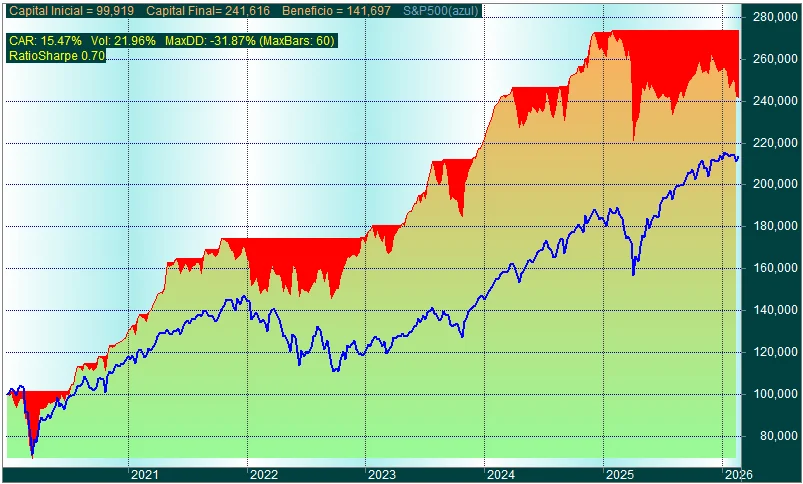
Figura original del Research
Metodología
El coeficiente autorregresivo como filtro de activos
El Research simplifica el modelo a un único parámetro, el coeficiente de autorregresión, y razona qué valores permiten esperar reversión: ni un spread tendencial ni uno que se mueva de forma aleatoria. Ese coeficiente se importa para cada símbolo mediante un scan y queda disponible para las pruebas posteriores.
La estrategia calcula el spread del precio respecto a su media, lo normaliza con un Zscore y solo actúa sobre los activos que pasan el filtro estadístico. El informe reconoce que es una versión simplificada, sin posicionamiento por volatilidad. Las reglas exactas, los parámetros y el código AFL completo se desarrollan en el Research.
Relación con la Serie
Pertenece a la Serie ARIMA · Research 4 de 4
Este Research forma parte de la Serie «ARIMA» y no se vende por separado.
Research Serie
Continúa con la Serie completa
Serie ARIMA · 4 Research
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.