Estrategias cuantitativas
Correlación vs cointegración en Pairs Trading: por qué no significan lo mismo
Una correlación alta entre dos activos no demuestra que su spread sea estacionario: qué mide cada concepto y cómo encajan la regresión OLS y el contraste ADF.
Una correlación alta entre dos activos no demuestra que su spread sea estacionario: qué mide cada concepto y cómo encajan la regresión OLS y el contraste ADF.
Dos preguntas diferentes
En Pairs Trading, que dos activos se muevan juntos es una observación inicial. Para estudiar una relación de equilibrio entre sus precios hace falta otra pregunta: ¿existe una combinación de ambas series que sea estacionaria?
La correlación describe asociación lineal entre las variables elegidas durante una muestra. La cointegración estudia una propiedad de series no estacionarias y de una combinación lineal entre ellas. Confundir ambas ideas puede llevar a interpretar como equilibrio lo que solo es una coincidencia en el periodo observado.
Ninguna de las dos, por sí sola, acredita una estrategia rentable.
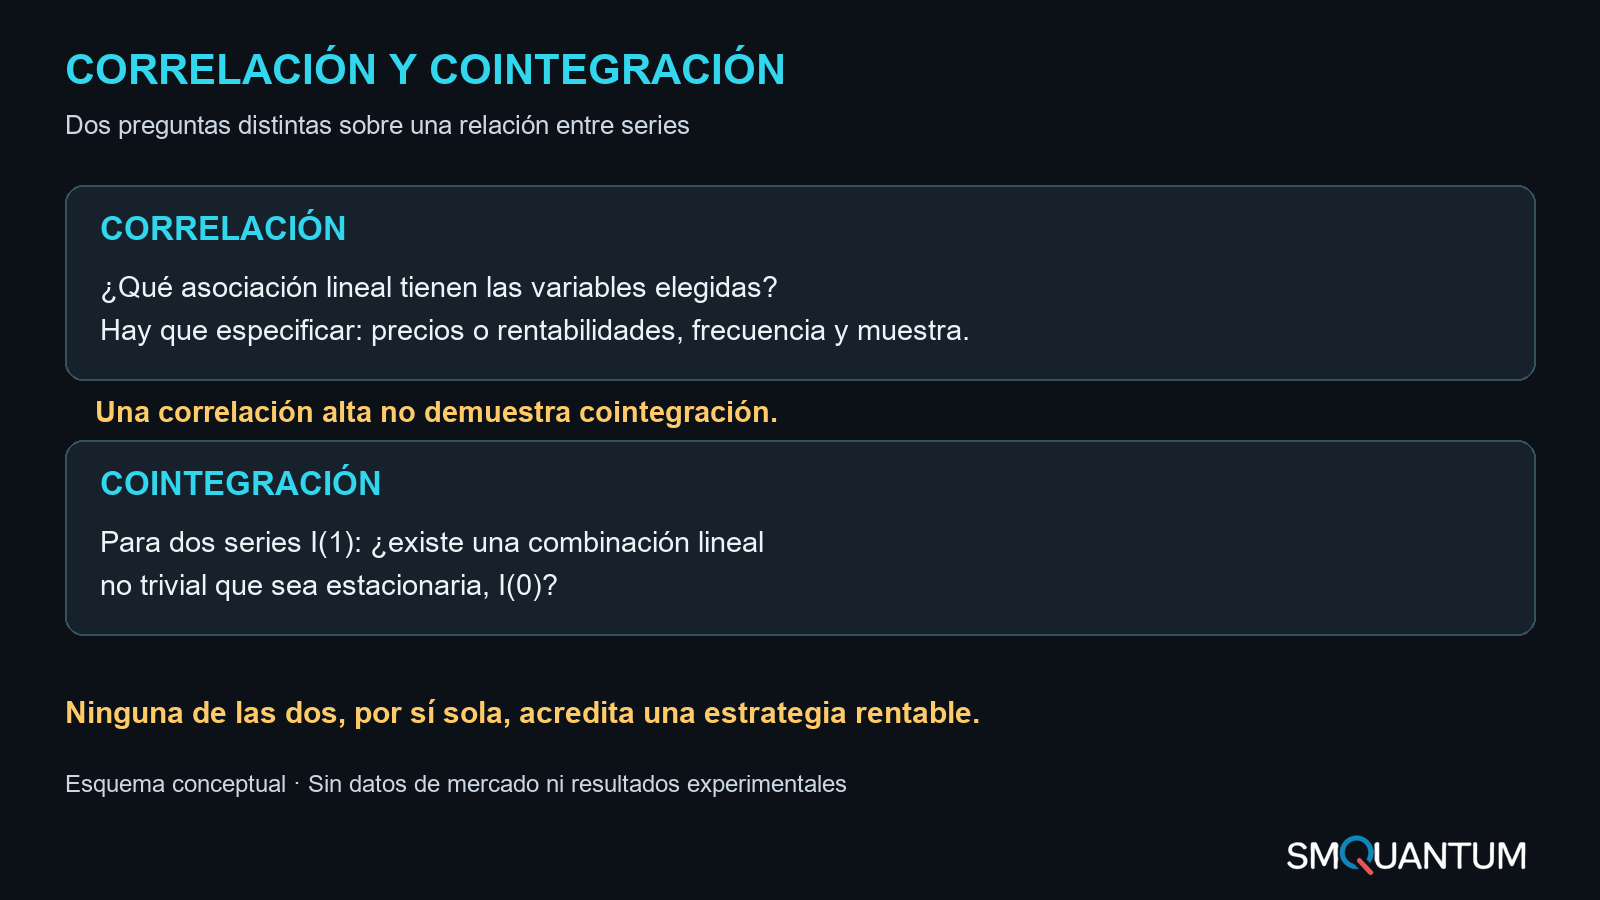
El esquema solo separa las dos preguntas. No usa precios de mercado ni muestra un resultado.
Qué mide la correlación
La correlación de Pearson resume la asociación lineal entre dos variables de una muestra. Divide su covarianza por el producto de sus desviaciones típicas, cuando esas desviaciones son finitas y distintas de cero.
ρ(X,Y) = Cov(X,Y) / (σ_X · σ_Y)
X e Y son las dos variables de la muestra. Cov(X, Y) es su covarianza. σ_X y σ_Y son sus desviaciones típicas. ρ(X, Y) es el coeficiente. Si la asociación lineal de esa muestra es positiva y perfecta, ρ vale 1. Si es negativa y perfecta, vale −1. Si la covarianza es cero, ρ vale 0.
Antes de interpretar un coeficiente hay que decir qué se ha comparado. Si X e Y son niveles de precios, ρ mide la asociación lineal de esos precios. Si X e Y son rentabilidades, ρ mide la asociación lineal de esas rentabilidades. También forman parte de la definición la frecuencia y el periodo. Son preguntas distintas: el coeficiente de los precios y el de las rentabilidades no se intercambian. Dos series pueden asociarse en nivel y no hacerlo del mismo modo en sus variaciones.
Los niveles de dos series no estacionarias pueden producir ajustes aparentemente convincentes sin una relación económica que los sustente. Es el problema de la regresión espuria estudiado por Granger y Newbold (1974). Una correlación elevada entre niveles, por sí sola, no demuestra que la distancia entre ellos vaya a mantenerse estable.
Qué significa cointegración
En el caso habitual de dos series integradas de orden uno, I(1), sus niveles no son estacionarios y sus primeras diferencias sí lo son. Existe cointegración si una combinación lineal no trivial de esas series es integrada de orden cero, I(0). No trivial quiere decir que no todos los pesos son cero. Esta es la idea desarrollada por Engle y Granger (1987).
Para una relación con constante, la combinación se escribe así:
u_t = Y_t − α − β · X_t
t es un momento de la muestra. Y_t y X_t son los valores de las dos series en ese momento. α es una constante: desplaza el nivel. β es el peso de X. u_t es el valor de la combinación en t. En este texto, esa combinación es el spread de la relación.
Si X e Y son I(1) y u es I(0), existe una relación cointegrante. No basta con restar dos precios sin justificar esos pesos.
La estacionariedad no significa que el spread sea constante ni que cada desviación se corrija de inmediato. Tampoco convierte la relación estadística en una garantía de rentabilidad.
Cómo se estima un spread con OLS
Una regresión por mínimos cuadrados ordinarios, OLS, estima una constante y una pendiente en una muestra definida. El residuo estimado es:
û_t = Y_t − − · X_t
y son las estimaciones muestrales de α y β, no los valores de una relación conocida de antemano. û_t es el residuo en t: la parte de Y_t que la recta estimada no recoge. En este contexto, suele interpretarse como hedge ratio, o ratio de cobertura, dentro de la representación elegida. Su significado depende de las unidades. Una regresión sobre precios y una regresión sobre logaritmos no producen automáticamente la misma cartera negociable.
La orientación también importa. Ajustar Y sobre X y ajustar X sobre Y no ofrece, en general, pendientes recíprocas ni los mismos residuos en una muestra finita. Por ello, el contraste residual de Engle-Granger puede dar conclusiones distintas según la orientación. Conviene justificarla antes del análisis, en lugar de escoger después la que arroje el resultado más favorable.
Un ajuste visual convincente o un coeficiente de determinación alto no resuelve la pregunta sobre cointegración. Falta estudiar el comportamiento del residuo.
Qué contrasta Engle-Granger
El procedimiento de Engle-Granger utiliza los residuos de la relación estimada para contrastar la ausencia de cointegración. Esa ausencia es la hipótesis nula. En el enfoque residual se emplea una regresión de tipo Dickey-Fuller aumentada, ADF, dentro de la familia de contrastes de raíz unitaria desarrollada por Dickey y Fuller (1979) y Said y Dickey (1984).
Hay una diferencia decisiva: los residuos proceden de una estimación previa. Engle y Granger señalan que el contraste de cointegración reúne un contraste de raíz unitaria y el problema de parámetros que no están identificados bajo la hipótesis nula. No corresponde interpretar su estadístico con los valores críticos o el valor p de un ADF ordinario aplicado a una serie observada. Se necesita la distribución pertinente al contraste de cointegración, como las aproximaciones de MacKinnon, con la especificación determinista correspondiente.
La documentación de la función coint de statsmodels describe el contraste de Engle-Granger aumentado. Supone que las series de entrada son I(1). El valor p y los valores críticos que documenta salen de las aproximaciones de MacKinnon, no de un ADF ordinario sobre una serie ya observada. Utilizar una función no sustituye comprobar los supuestos del análisis.
Rechazar la hipótesis nula aporta evidencia estadística bajo la especificación y la muestra utilizadas. No rechazarla no demuestra que la relación sea imposible: la potencia del contraste y la información disponible también importan.
Del prefiltro al contraste
La correlación puede servir como prefiltro exploratorio. No constituye por sí misma un criterio suficiente de selección, y imponer un umbral puede excluir relaciones de interés.
Una separación conceptual útil es:
- Prefiltro: describir la asociación entre variables y delimitar qué relaciones se estudiarán.
- Spread: especificar la combinación de series y estimar sus parámetros.
- Contraste: evaluar la evidencia de cointegración con un procedimiento adecuado.
Este esquema organiza preguntas estadísticas. No contiene reglas de entrada, salida o asignación de capital.
El z-score no valida la cointegración
El z-score expresa la distancia del spread respecto de una media en unidades de desviación típica:
z_t = (s_t − μ_t) / σ_t
s_t es el spread ya definido. Si ese spread es el residuo û_t, la fórmula se aplica a esa serie; la estandarización no cambia lo que s sea. Para una ventana móvil de longitud W, μ_t es la media de s y σ_t es su desviación típica, calculadas con las W observaciones desde t−W+1 hasta t. No entran datos posteriores a t. σ_t tiene que ser positiva para que el cociente exista. Esta σ_t no es la σ_X de la correlación. Si la ventana incorpora el cierre de t, z_t solo está disponible una vez conocido ese cierre. Esta condición también afecta a la estimación del spread: sus coeficientes deben obtenerse únicamente con información disponible al calcular la señal. Una ventana que termine en t no evita la anticipación si los parámetros se estimaron con datos posteriores.
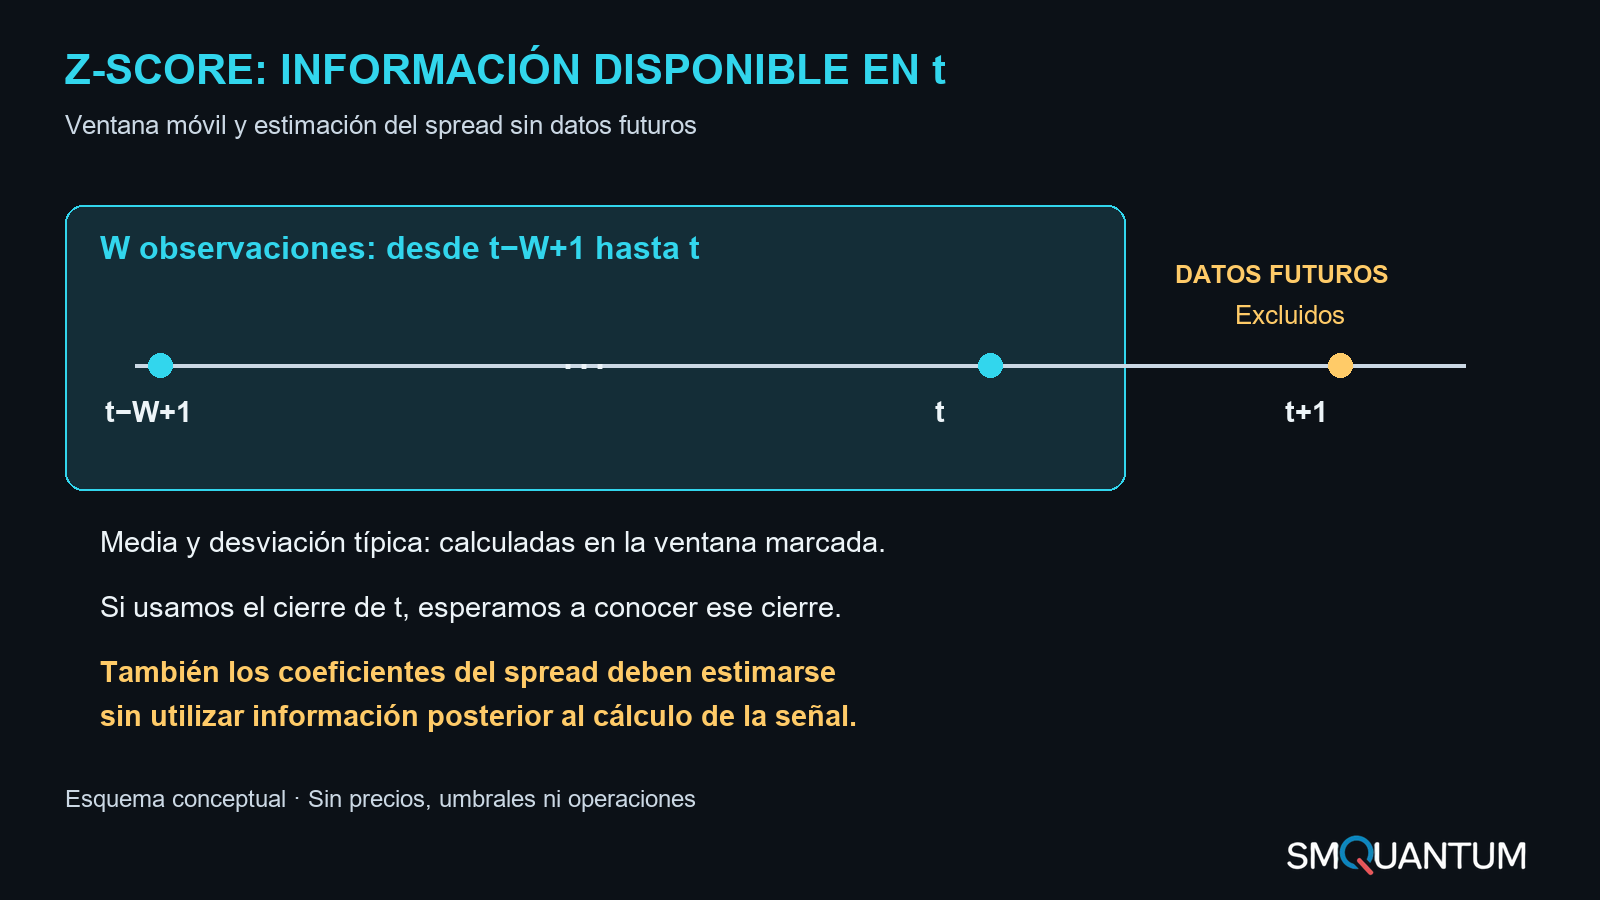
El esquema marca la ventana que termina en t y deja fuera lo posterior. No es una serie de mercado ni una señal con umbral.
Estandarizar una serie no demuestra que sea estacionaria. Una ventana móvil puede ocultar cambios de nivel al seguirlos. Seleccionar un par, contrastar su relación y construir una señal son tareas diferentes.
La muestra de estimación no es el futuro
Como ejemplo hipotético, estimar parámetros con datos de 2015 a 2026 y utilizarlos para simular decisiones de 2016 introduciría información que todavía no estaba disponible. Esta observación ilustra un problema temporal. No describe un backtest realizado por SMQuantum.
La evaluación posterior debe separar la información disponible al estimar la relación de la utilizada para comprobar su comportamiento. Incluso una relación estadísticamente defendible puede cambiar ante una ruptura estructural.
Después de un contraste favorable siguen pendientes la estabilidad de los parámetros, la selección entre múltiples pares, los costes y la viabilidad de negociación. La velocidad de ajuste, a veces resumida mediante una half-life, es otra cuestión y no se desarrolla aquí.
Alcance de este artículo
Este artículo es una explicación conceptual basada en las fuentes citadas. No presenta experimentos ejecutados, datos de mercado, gráficos empíricos ni resultados de una estrategia.
La diferencia central es qué se está afirmando: la correlación describe asociación entre las variables observadas; la cointegración requiere una combinación estacionaria de series con el orden de integración pertinente. Ninguna de las dos, por sí sola, acredita una estrategia rentable.
El marco general está en estrategias cuantitativas.
Si quieres profundizar en este enfoque, puedes consultar el curso de Pairs Trading de SMQuantum.
Fuentes y lecturas de apoyo
- Engle, R. F. y Granger, C. W. J. (1987). Co-Integration and Error Correction: Representation, Estimation, and Testing (se abre en otra pestaña). Econometrica, 55(2), 251–276. Define la cointegración como combinación estacionaria de series que solo lo son tras diferenciar, y plantea el contraste en dos pasos.
- Granger, C. W. J. y Newbold, P. (1974). Spurious regressions in econometrics (se abre en otra pestaña). Journal of Econometrics, 2(2), 111–120. Estudia regresiones de series temporales con un ajuste aparente que no sostiene la relación.
- Dickey, D. A. y Fuller, W. A. (1979). Distribution of the Estimators for Autoregressive Time Series with a Unit Root (se abre en otra pestaña). Journal of the American Statistical Association, 74(366a), 427–431. Distribución del estimador y del estadístico t para contrastar una raíz unitaria.
- Said, S. E. y Dickey, D. A. (1984). Testing for unit roots in autoregressive-moving average models of unknown order (se abre en otra pestaña). Biometrika, 71(3), 599–607. Contraste de raíz unitaria mediante una aproximación autorregresiva, base del ADF.
- MacKinnon, J. G. (2010). Critical Values for Cointegration Tests (se abre en otra pestaña). Queen's Economics Department Working Paper 1227. Aproximaciones de los valores críticos del contraste de cointegración.
- statsmodels. Documentación oficial de coint (se abre en otra pestaña). Consultada el 30 de octubre de 2026, en la página de la versión 0.15.0. Documenta el contraste y el supuesto I(1). No es evidencia de una ejecución propia.