AmiBroker y AFL
Backtesting en AmiBroker: qué configurar antes de la primera prueba
Antes de la primera prueba en AmiBroker hay que dejar fijados el universo, el periodo, el capital, los costes, el precio de ejecución y el retraso de la señal.
Antes de la primera prueba en AmiBroker hay que dejar fijados el universo, el periodo, el capital, los costes, el precio de ejecución y el retraso de la señal. No son el mismo ajuste. La simulación usa lo escrito en la ventana de análisis y, si la fórmula lo fija, lo escrito en el AFL. Si se cambia un ajuste, el resultado ya obtenido pertenece a la configuración anterior: hay que repetir la prueba para evaluar la nueva.
La plataforma y el lenguaje están presentados en AmiBroker y AFL. Lo que sigue son las decisiones de esa primera simulación.
Qué tiene que estar resuelto
Hace falta una base de cotizaciones y reglas objetivas de entrada y de salida. En AmiBroker se escriben como buy y sell. Si la prueba abre cortos, también short y cover.
Desde la versión 5.50 la ventana es New Analysis: Analysis → New Analysis. Settings abre los ajustes.
Símbolos y fechas
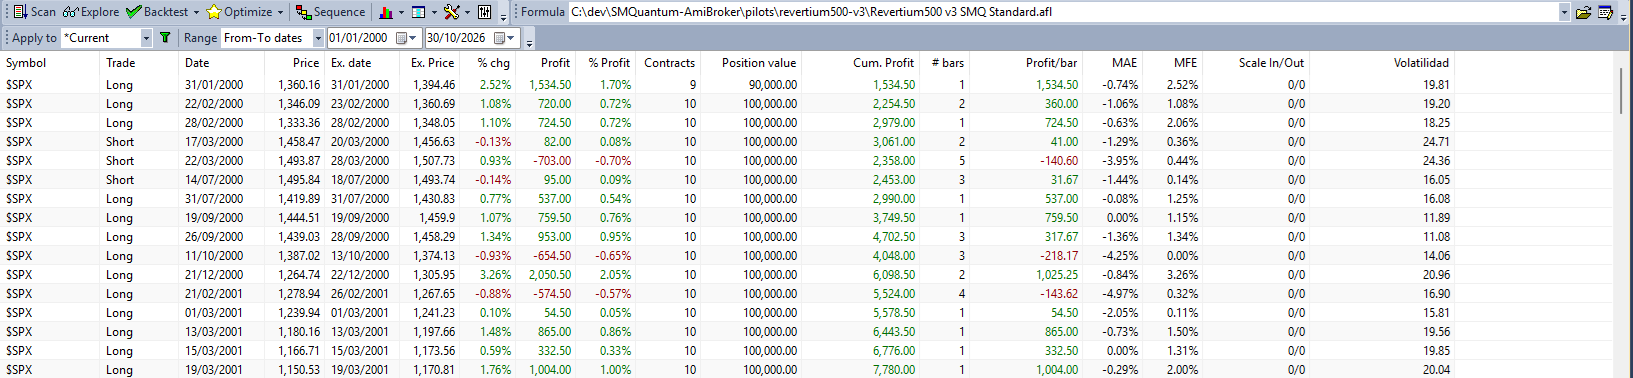
Apply to elige los símbolos: All symbols, el símbolo actual o Filter. Filter usa los criterios de Filter settings. El universo es esa lista, tal como está en la base al lanzar la prueba.
Range elige el tramo: el historial de la base, un número de barras o de días recientes, o unas fechas From-To.
Si faltan sesiones, Pad and align to reference symbol puede rellenar los huecos con la barra anterior. El manual la deja desmarcada de partida. Al rellenar, los indicadores pueden cambiar.
Periodicidad
El intervalo de la simulación es Periodicity, en Settings, pestaña General. El manual pasa de barras diarias a semanales en ese desplegable y vuelve a lanzar el backtest. El intervalo de la prueba es el que figure ahí.
Capital, tamaño y costes
Initial equity es el capital de partida. En una prueba individual es el de cada símbolo. En una prueba de cartera es el de toda la cuenta. El manual no da una cifra válida para todos los mercados. Account margin parte de 100: hace falta el importe entero para entrar. Otro valor simula margen.
El tamaño va en PositionSize. Un positivo es un importe. Un negativo entre −1 y −100 es un porcentaje del capital vigente: −100 es el cien por cien y −50, la mitad. Si no se invierte todo, el resto acumula el interés anual de los ajustes. Una tasa y un cero no son la misma prueba.
Antes de lanzar la prueba conviene mirar los límites de tamaño. Min. shares y Min. pos value pueden dejar fuera una operación que no llega al mínimo. Allow position size shrinking decide si una posición que no cabe en el efectivo entra reducida o no entra. En la pestaña Portfolio, el tope sobre el volumen de la barra de entrada puede recortar la orden.
Las comisiones pueden ser un porcentaje del valor, un importe fijo por operación, un importe por título o contrato, o la tabla que abre Define. El modo y la cantidad son un supuesto. No hay un valor de fábrica que sirva para cualquier mercado.
SetOption puede fijar desde la fórmula el capital inicial, el modo y el importe de la comisión, la reducción de la posición y el máximo de posiciones abiertas. Escribe opciones de los ajustes para esa ejecución. En el máximo de posiciones, la guía de cartera dice que el valor de la fórmula sustituye al de la ventana.
Retraso de la señal y precio de ejecución
Son dos controles de la pestaña Trades.
El retraso dice cuántas barras después de la señal se intenta la operación. El precio dice a qué cotización de esa barra se simula. Un retraso de una barra no elige la apertura. Con una barra de retraso y precio de cierre, la orden cae en el cierre de la barra siguiente. Con el mismo retraso y precio de apertura, cae en la apertura de esa barra. Con retraso cero y precio de cierre, cae en el cierre de la barra de la señal.
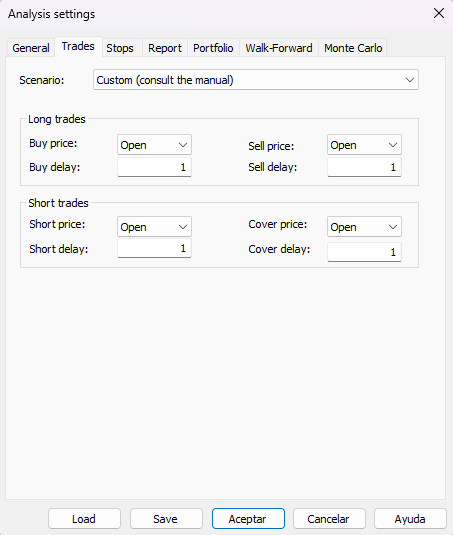
Si la fórmula no define los precios, AmiBroker rellena buyprice, sellprice, shortprice y coverprice con esa pestaña. Si los asigna, usa esos valores. Luego comprueba si caben entre el mínimo y el máximo de la barra: por encima del máximo lo baja al máximo, y por debajo del mínimo lo sube al mínimo. Ese ajuste deja el precio dentro de la barra. No demuestra que la orden hubiera podido negociarse a ese precio.
SetTradeDelays, desde la versión 4.10, sustituye el retraso de la ventana. Desplaza solo buy, sell, short y cover, ya ejecutada la fórmula. No mueve el precio ni el tamaño. Equivale a desplazar las señales al final de la fórmula: si la fórmula ya las movió y el retraso no es cero, el movimiento se aplica otra vez. Con un retraso distinto de cero, un tamaño que dependa de la señal tiene que contar con que la fórmula vio la señal antes de ese desplazamiento.
Una prueba individual y una de cartera
La diferencia que documenta el manual está en el capital. En la prueba individual, Initial equity es el de cada símbolo. En la de cartera es uno solo, compartido: el efectivo más las posiciones abiertas a la vez, y el tamaño se refiere a ese capital.
Para tener más de un valor abierto, la guía de cartera pide un PositionSize que no use el cien por cien en una sola operación, y un máximo de posiciones simultáneas. Ese máximo está en la pestaña Portfolio. Si la fórmula lo escribe con SetOption, sustituye al de la ventana.
Mirar operaciones antes del resumen
La lista de resultados, en su formato de partida, trae una fila por operación. Un doble clic abre las señales de esa barra. Con Mayús, el manual dice que se ven las flechas de esa operación. Report abre el informe.
Conviene contrastar unas filas con la configuración que se ha lanzado: símbolo, fechas, precio y tamaño. Si la fecha no cuadra con el retraso, o el precio no cuadra con el campo elegido, esas filas pertenecen a la configuración ejecutada, no a la que se creía tener. Para evaluar otra, hay que repetir la prueba.
Una lista coherente con estos ajustes dice cómo se ha simulado esa configuración. No convierte la prueba, por sí sola, en una validación de la estrategia.
Fuentes y lecturas de apoyo
- Guía de AmiBroker: cómo plantear un backtest (se abre en otra pestaña). Reglas
buyysell, precios que rellenan los ajustes, ajuste al rango de la barra y tamaño de la posición. - Ventana de ajustes del backtest (se abre en otra pestaña). Capital, periodicidad, comisiones, límites de tamaño, precios y retrasos.
- Ventana de análisis (se abre en otra pestaña). Fórmula, backtest, ajustes e informe.
- New Analysis, desde la versión 5.50 (se abre en otra pestaña). Los desplegables Apply to y Range.
- SetTradeDelays (se abre en otra pestaña). El retraso de la fórmula sustituye al de los ajustes y solo desplaza las señales.
- SetOption (se abre en otra pestaña). La fórmula puede fijar capital, comisiones y el máximo de posiciones.
- Backtest de cartera (se abre en otra pestaña). Capital compartido y tamaño para tener más de un símbolo abierto.
- AmiBroker y AFL, SMQuantum. Presentación de la plataforma en la que se hace este trabajo.