
Research
Las Cadenas de Markov II
Detección de regímenes de mercado con la librería hmmlearn de Python sobre el índice S&P500
- 30 Dic 2025
- Investigación Estadística
- Serie Modelos Ocultos de Markov (HMM)
- Research 2 de 4
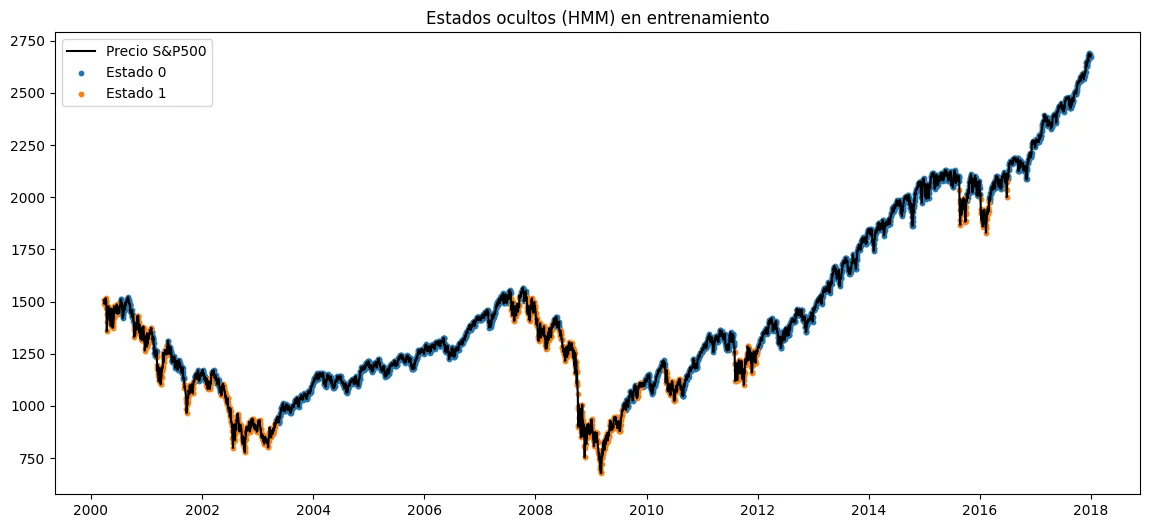
Segunda entrega sobre las Cadenas de Markov, dedicada a la librería hmmlearn de Python y a su modelo GaussianHMM para la detección de regímenes de mercado. El Research explica las dos fases de trabajo de un modelo predictivo, entrenamiento y predicción fuera de muestra, describe los parámetros del modelo y lo aplica al índice S&P500 con datos de Yahoo Finance en un Notebook. Incluye el código Python y los gráficos con los estados detectados.
Evidencia
Metodología
Entrenar el modelo y validarlo fuera de muestra
El Research presenta el modelo gaussiano de la librería y el tipo de observaciones con las que puede alimentarse, como los retornos, la volatilidad o el volumen. Distingue la fase de entrenamiento, cuyos resultados no sirven para validar el modelo, de la fase predictiva, que constituye el auténtico backtest.
A continuación construye el ejemplo celda a celda: descarga de los datos, cálculo de las variables, división en los dos tramos, entrenamiento y predicción, y representación del índice con cada estado marcado en un color. Las variables exactas, la configuración del modelo y el código completo se desarrollan en el Research.
Relación con la Serie
Pertenece a la Serie Modelos Ocultos de Markov (HMM) · Research 2 de 4
Este Research forma parte de la Serie «Modelos Ocultos de Markov (HMM)» y no se vende por separado.
Research Serie
Continúa con la Serie completa
Serie Modelos Ocultos de Markov (HMM) · 4 Research
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.