
Research
Estrategia HMM sobre el S&P 500
Estrategia sistemática que adapta la exposición al régimen de mercado estimado con Modelos Ocultos de Markov
- 15 Ene 2026
- Machine Learning
- Serie Modelos Ocultos de Markov (HMM)
- Research 4 de 4
Continuación del Research sobre Modelos Ocultos de Markov: lleva la estimación del régimen de mercado a una estrategia sistemática sobre el S&P 500. La exposición depende del régimen que estima el modelo, con el objetivo de participar en las fases favorables y retirarse en las adversas. El modelo se entrena con datos hasta el año 2000 y el backtest se realiza a partir de ese momento.
Evidencia
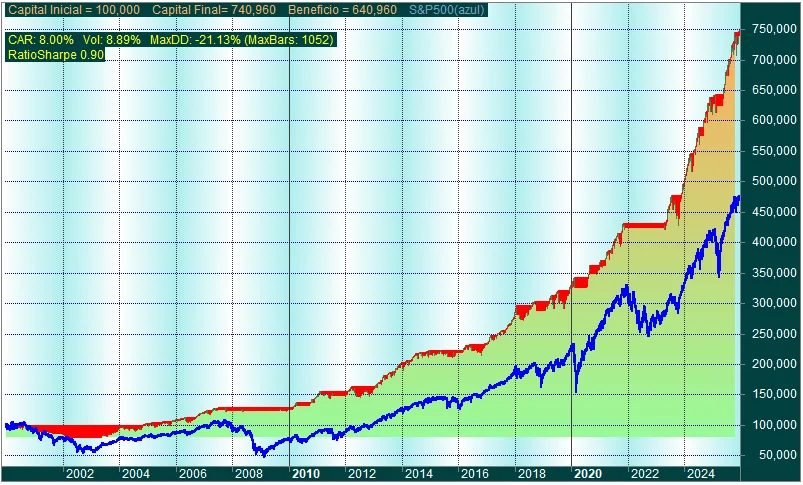
Figura original del Research
Resultados históricos / backtest
Metodología
Del régimen estimado a la exposición
El Research integra en AmiBroker el modelo de régimen desarrollado en el informe anterior y lo convierte en una regla de exposición: la estrategia está en mercado cuando el modelo estima un entorno favorable y se retira cuando detecta fases adversas. El periodo de entrenamiento y el de prueba se separan de forma explícita y el backtest comienza donde termina el entrenamiento.
Las variables del modelo, los umbrales de decisión y el código completo se desarrollan en el Research.
Relación con la Serie
Pertenece a la Serie Modelos Ocultos de Markov (HMM) · Research 4 de 4
Este Research forma parte de la Serie «Modelos Ocultos de Markov (HMM)» y no se vende por separado.
Research Serie
Continúa con la Serie completa
Serie Modelos Ocultos de Markov (HMM) · 4 Research
SMQuantum publica contenido formativo, informativo y de investigación cuantitativa. SMQuantum no presta asesoramiento de inversión personalizado: no formula recomendaciones adaptadas a tu situación financiera, tu cartera, tu perfil de riesgo, tus objetivos o tus circunstancias personales. Las decisiones de inversión que tomes son tuyas. Invertir y operar en los mercados financieros implica riesgo y puede producir pérdidas. Los resultados históricos, simulados o de backtest no garantizan resultados futuros. Más información en el Aviso legal.